Cómo calcular la rentabilidad de tu cartera (TWR vs. TIR)
Rentabilidad simple, ponderada por tiempo (TWR) y ponderada por dinero (TIR) con ejemplos numéricos, para que tus aportaciones no distorsionen el resultado.
Por Sonar team7 min de lectura
Si nunca has aportado ni retirado dinero, la rentabilidad de tu cartera es simplemente (valor final − valor inicial) ÷ valor inicial. En cuanto hay aportaciones o retiradas, usa la rentabilidad ponderada por tiempo (TWR, time-weighted return) para medir cómo lo han hecho tus inversiones, y la rentabilidad ponderada por dinero (MWR, o tasa interna de retorno, TIR) para medir cómo le ha ido a tu dinero según cuándo lo invertiste. Las dos pueden ser muy distintas, y las dos son correctas: responden a preguntas diferentes.
Esta guía explica cada método con ejemplos pequeños que puedes comprobar con una calculadora.
Por qué «mi saldo ha subido» no es una rentabilidad
Supón que tu cuenta tenía 10.000 € en enero y 15.000 € en diciembre. Si por el camino aportaste 5.000 €, tus inversiones no han ganado nada: la subida es tu propio dinero. Cualquier medida útil de rentabilidad tiene que separar los flujos (aportaciones, retiradas, traspasos de entrada y salida) de las ganancias de mercado.
Ese es todo el problema que resuelven estos métodos. Se diferencian en cómo tratan el momento de los flujos.
Método 1: rentabilidad simple (sin flujos)
Rentabilidad = (valor final − valor inicial) ÷ valor inicial
Ejemplo (ilustrativo): inviertes 8.000 € y un año después valen 8.960 €.
Rentabilidad = (8.960 € − 8.000 €) ÷ 8.000 € = 12 %
Solo funciona si no se ha añadido ni retirado nada. Los dividendos que se quedan en la cuenta forman parte del valor final.
Método 2: rentabilidad ponderada por tiempo (TWR)
La TWR elimina el efecto de aportaciones y retiradas. Se divide el periodo en cada flujo, se mide la rentabilidad de cada subperiodo y se multiplican entre sí. Es el estándar para comparar gestores, que no deciden cuándo sus clientes aportan o retiran dinero; los estándares GIPS que publica el CFA Institute se apoyan en ella.
Cómo se calcula:
- Divide el periodo en cada flujo.
- Para cada subperiodo: rentabilidad = valor al final (justo antes del siguiente flujo) ÷ valor al principio (justo después del flujo anterior) − 1.
- Encadena: TWR = (1 + r1) × (1 + r2) × … × (1 + rn) − 1.
Ejemplo
Ejemplo ilustrativo.
- El 1 de enero empiezas con 10.000 €.
- El 30 de junio la cartera vale 11.000 €: +10 % en el primer semestre.
- Ese mismo día aportas 10.000 €, así que la cartera pasa a 21.000 €.
- El 31 de diciembre la cartera vale 19.950 €: −5 % en el segundo semestre (19.950 € ÷ 21.000 € − 1).
TWR = (1 + 0,10) × (1 − 0,05) − 1 = 1,10 × 0,95 − 1 = +4,5 %
La aportación no cuenta como ganancia, y su tamaño no importa. La TWR responde a: «¿Cómo lo han hecho las inversiones este año?».
Método 3: rentabilidad ponderada por dinero (MWR o TIR)
La TIR es la única tasa anual que hace crecer tus aportaciones y retiradas hasta el valor final. Da más peso a los periodos en que tenías más dinero invertido, así que refleja tu momento de entrada.
Para el mismo ejemplo, buscas r en:
10.000 € × (1 + r) + 10.000 € × (1 + r)^0,5 = 19.950 €
Los primeros 10.000 € estuvieron invertidos un año; los segundos, medio. La solución es r ≈ −0,3 %.
En euros: aportaste 20.000 € y terminaste con 19.950 €, una pérdida de mercado de 50 €. Tenías más dinero invertido durante el semestre que bajó, así que tu resultado personal fue ligeramente negativo aunque las inversiones ganaran un 4,5 % en el año.
Un resumen del CFA Institute señala justo este caso: la rentabilidad ponderada por tiempo puede ser positiva mientras la ponderada por dinero de la misma inversión es negativa.
Un atajo: el método Dietz modificado
Si quieres acercarte a la TIR sin resolver una ecuación, el método Dietz modificado pondera cada flujo por la parte del periodo en que estuvo invertido:
Rentabilidad ≈ (valor final − valor inicial − flujos netos) ÷ (valor inicial + flujos ponderados)
El peso de cada flujo es la fracción del periodo que queda después de él. En el ejemplo, la aportación estuvo invertida medio año, así que su peso es 0,5:
(19.950 € − 10.000 € − 10.000 €) ÷ (10.000 € + 0,5 × 10.000 €) = −50 € ÷ 15.000 € ≈ −0,33 %
Queda muy cerca de la TIR exacta y se hace en un minuto en una hoja de cálculo.
No hace falta resolver la TIR a mano: en Excel en español, la función TIR.NO.PER (XIRR en inglés) toma una lista de fechas y flujos (aportaciones en negativo, valor final en positivo) y devuelve la tasa.
¿Cuál usar?
| Tu pregunta | Método |
|---|---|
| ¿Cómo lo han hecho mis inversiones, sin contar mis aportaciones? | Rentabilidad ponderada por tiempo |
| ¿Cómo se compara mi cartera con un índice o un fondo? | Rentabilidad ponderada por tiempo |
| ¿Cómo le ha ido a mi dinero, según cuándo lo aporté? | Rentabilidad ponderada por dinero (TIR) |
| ¿Cuánto he ganado o perdido en euros? | Ganancia de mercado (ver abajo) |
Las rentabilidades de índices y fondos son ponderadas por tiempo, así que para comparar tu cartera con el S&P 500 o con Bitcoin, usa la TWR.
Ganancia de mercado: la cifra en euros
Los porcentajes esconden el tamaño. Una cifra en euros ayuda:
Ganancia de mercado = valor final − valor inicial − aportaciones netas
En el ejemplo: 19.950 € − 10.000 € − 10.000 € = −50 €.
La ganancia de mercado te dice cuánto ha sumado o restado el mercado a tu patrimonio en el periodo, una vez descontadas tus propias aportaciones.
Anualizar la rentabilidad
Rentabilidades de periodos distintos no se pueden comparar hasta anualizarlas:
Rentabilidad anualizada = (1 + rentabilidad total)^(1 ÷ años) − 1
Ejemplo: un 21 % en dos años es (1,21)^0,5 − 1 = 10 % anual, no 10,5 %.
Cuidado con los periodos cortos. Un 5 % en un mes anualizado da cerca del 80 %, lo que dice poco de cómo será el año.
Cómo calcula Sonar tu rentabilidad
Para cada periodo que elijas, Sonar muestra tres cifras:
- Una rentabilidad ponderada por tiempo, encadenada día a día, con aportaciones, retiradas y traspasos valorados al precio de ese día para que no cuenten como ganancias.
- La ganancia de mercado en tu moneda.
- El neto aportado: lo que metiste menos lo que sacaste.
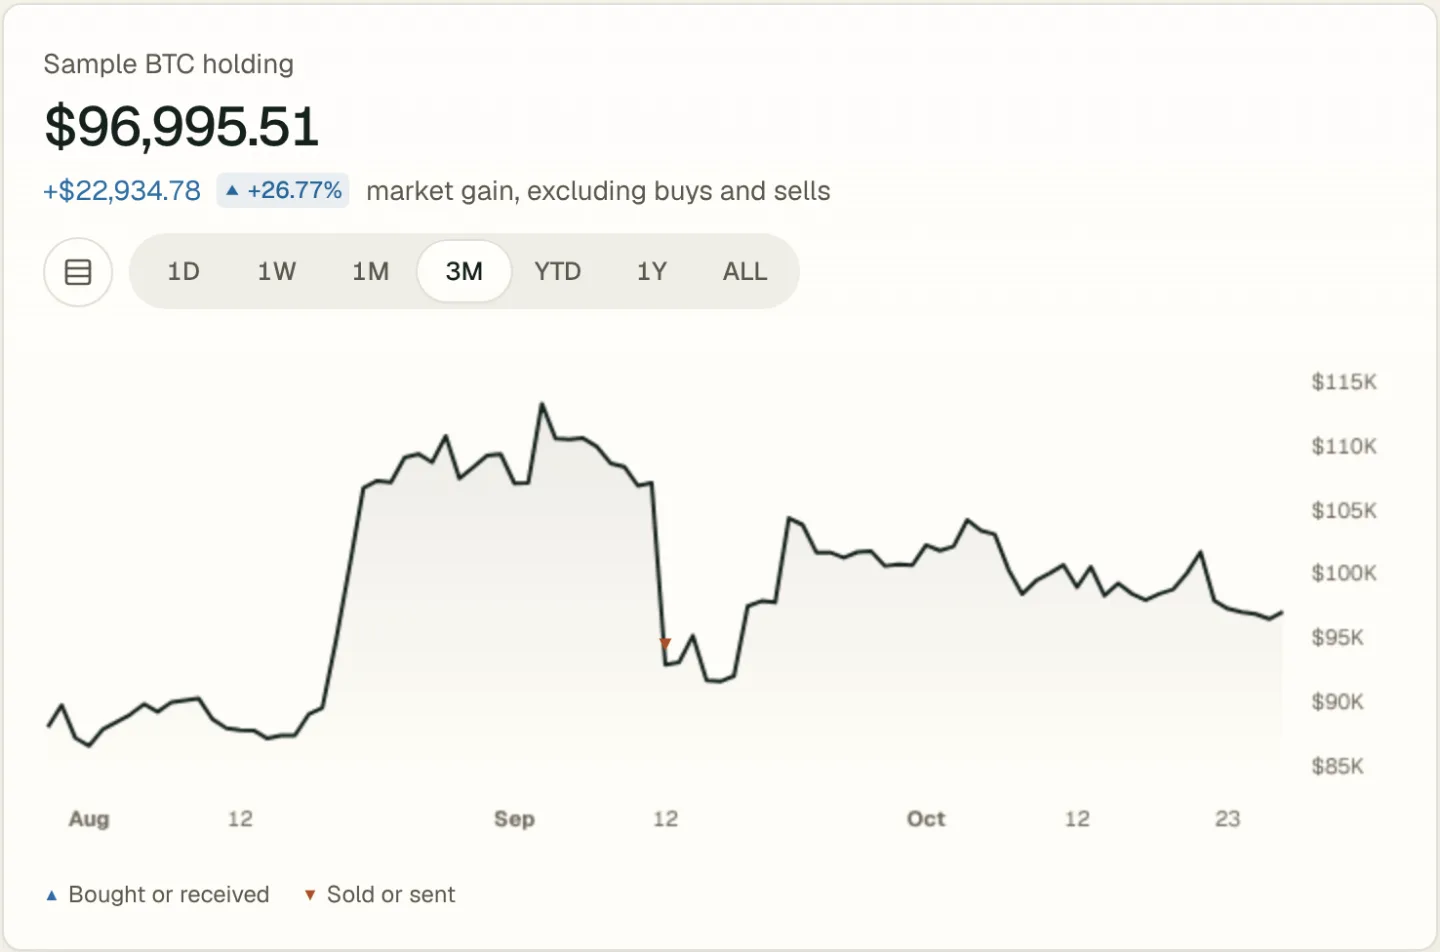
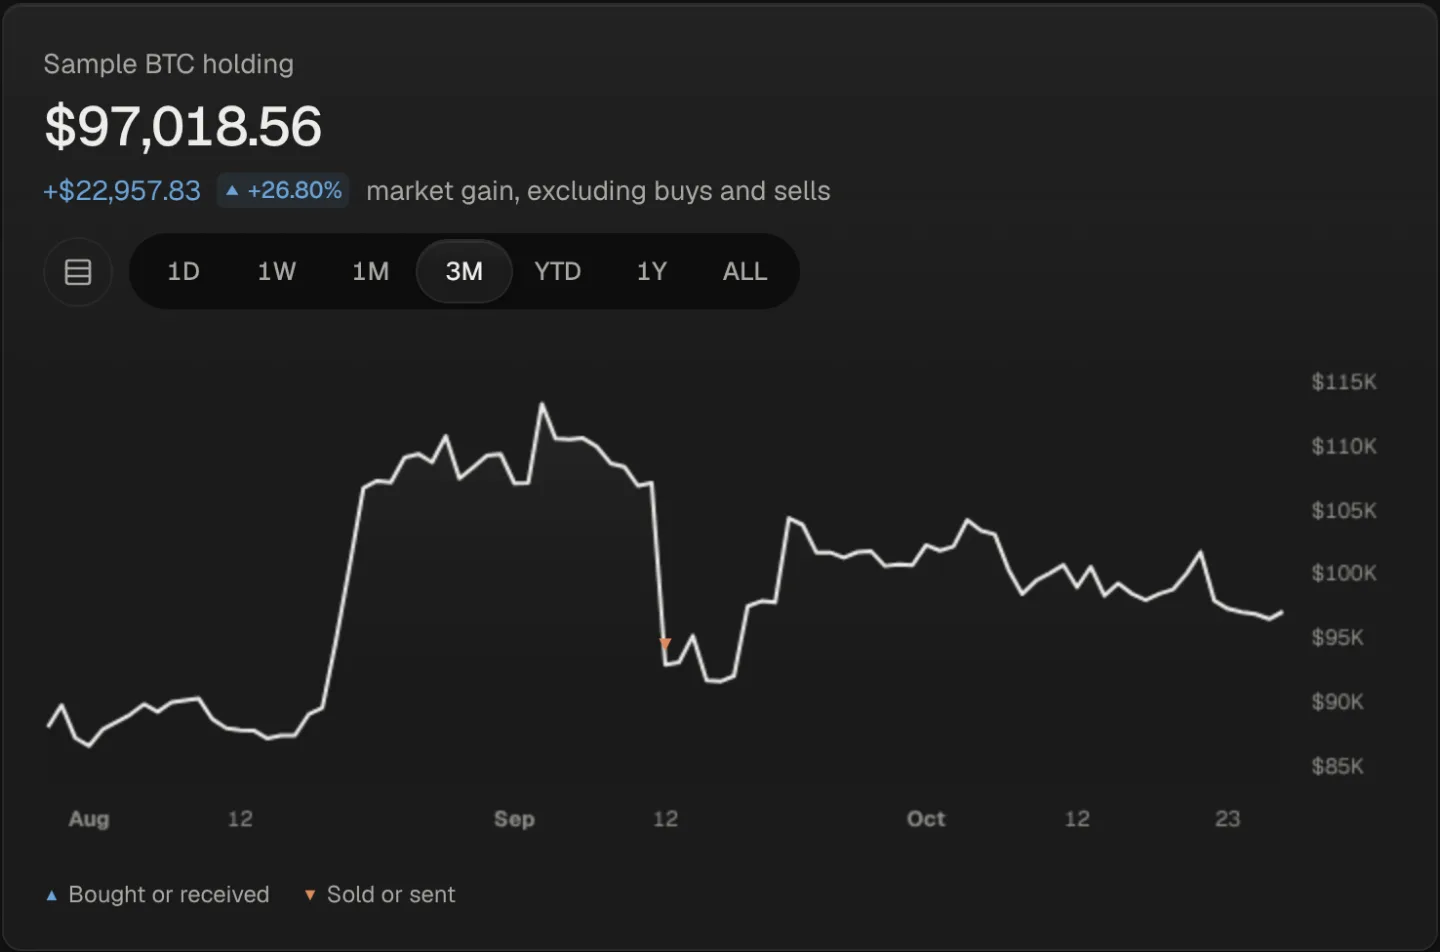
Puedes comparar tu línea ponderada por tiempo con el S&P 500 (SPY) y con Bitcoin en el mismo gráfico; las referencias son solo de precio, sin dividendos. Si importas tus operaciones pasadas, Sonar reconstruye el valor diario de tu cartera con precios de cierre, para que la rentabilidad cubra tu historial real. Míralo en la demo o lee más sobre seguir cripto y acciones juntas.
Errores frecuentes
- Contar las aportaciones como rentabilidad. El error más común con diferencia.
- Comparar tu TIR con la TWR de un índice. Responden a preguntas distintas. Compara TWR con TWR.
- Ignorar los traspasos entre cuentas. Pasar criptos de un exchange a tu monedero no es ni ganancia ni aportación para la cartera en conjunto. Comprueba que están los dos lados.
- Olvidar dividendos y comisiones. Los dividendos suman rentabilidad; las comisiones la restan.
- Anualizar unas pocas semanas. El resultado es casi todo ruido.
Preguntas frecuentes
¿Qué es una buena rentabilidad?
No hay una respuesta única. Una rentabilidad solo significa algo al lado de un índice de riesgo parecido y en el mismo periodo. Compara tu TWR con un índice que se parezca a lo que tienes.
¿Por qué mi bróker muestra una rentabilidad distinta a la de mi gestor?
Los brókeres usan métodos distintos: algunos TWR, otros TIR, otros una simple ganancia sobre el coste. También cambian los periodos, el tratamiento de dividendos y el de los traspasos. Comprueba el método de cada uno antes de comparar.
¿La plusvalía latente es lo mismo que la rentabilidad?
No. La plusvalía latente es el valor actual menos el coste de las posiciones que aún tienes. La rentabilidad mide el comportamiento en un periodo. Consulta qué es el coste de adquisición.
¿Cómo trato las transferencias de cripto entre monederos?
Una transferencia entre tus propias cuentas es neutra para el conjunto. Si solo sigues un lado, parece una retirada o una aportación y distorsiona la rentabilidad. Sigue todos los monederos y exchanges que uses, o registra la transferencia en los dos lados.
Páginas relacionadas
- Tracker de cartera de inversión: acciones, ETF y criptoSigue todas tus inversiones en una app: acciones, ETF, fondos, cripto y efectivo de wallets, exchanges y brókers, con rentabilidad, distribución y patrimonio neto.
- Qué es el coste de adquisición y cómo seguirlo entre exchangesEl coste de adquisición es lo que pagaste por una inversión, comisiones incluidas. Cómo se calcula, por qué los traspasos lo pierden y cómo mantenerlo bien.
- Seguimiento de cartera de acciones para todas tus cuentasSeguimiento de cartera de acciones, ETF y fondos. Conecta brókers de EE. UU. en solo lectura o importa un CSV y ve rentabilidad, dividendos y distribución.
- Cómo seguir la asignación de activos entre cripto y accionesMide cómo se reparte tu dinero entre acciones, ETF, criptos y liquidez, detecta concentraciones y desviaciones, y valora con honestidad tu diversificación.