Como calcular seu patrimônio líquido (e acompanhar no tempo)
Patrimônio líquido é o que você tem menos o que você deve. Veja como somar, avaliar ações e cripto do jeito certo e acompanhar o número mês a mês.
Por Sonar team7 min de leitura
Seu patrimônio líquido é o valor total de tudo o que você tem (ativos) menos tudo o que você deve (dívidas). Some dinheiro em conta, investimentos, imóveis e outros bens pelo valor de mercado de hoje, subtraia o saldo devedor do financiamento, dos empréstimos e dos cartões, e o resultado é o seu patrimônio líquido. Para acompanhar, repita a mesma conta de tempos em tempos, sempre com as mesmas regras.
A fórmula é simples. O difícil é avaliar o que muda a cada minuto, como cripto e ações, e manter a constância para que a tendência diga alguma coisa. Este guia trata das duas coisas.
A fórmula do patrimônio líquido
Patrimônio líquido = total de ativos − total de dívidas
É a mesma definição usada em grandes pesquisas sobre as finanças das famílias. A Survey of Consumer Finances, do Federal Reserve americano, mede o patrimônio líquido das famílias como ativos menos dívidas.
Um resultado negativo é possível, e comum no início da vida profissional, por exemplo com um financiamento estudantil e poucos bens ainda. É um ponto de partida, não um veredito.
Passo 1: liste seus ativos
Agrupe os ativos para ver onde está o seu patrimônio:
- Liquidez: conta corrente, poupança, CDB com liquidez diária, saldo parado na corretora ou na exchange.
- Investimentos: ações, FIIs, ETFs, fundos, Tesouro Direto, CDBs, previdência privada.
- Cripto: saldos em exchanges e em carteiras de autocustódia.
- Imóveis: casa ou apartamento e outros imóveis, por uma estimativa do preço de venda.
- Outros: carro, participação em empresa, bens de valor, se você quiser incluir.
Use o valor de mercado atual, não o que você pagou. O que você pagou importa para a rentabilidade e para o Imposto de Renda, mas o patrimônio líquido mede quanto seus bens valem hoje.
Passo 2: liste suas dívidas
Inclua tudo o que você deve:
- Financiamento imobiliário
- Financiamento estudantil
- Financiamento do carro
- Fatura do cartão e cheque especial
- Empréstimos pessoais e qualquer outra dívida
Use o saldo devedor atual, não o valor original do empréstimo nem a parcela mensal.
Passo 3: subtraia
Exemplo ilustrativo (não são dados reais):
| Ativos | Valor |
|---|---|
| Liquidez (conta, CDB de liquidez diária) | R$ 48.000 |
| Investimentos (ações, FIIs, Tesouro) | R$ 165.000 |
| Previdência privada | R$ 72.000 |
| Cripto (exchange e carteira) | R$ 28.000 |
| Apartamento (estimativa) | R$ 620.000 |
| Carro | R$ 55.000 |
| Total de ativos | R$ 988.000 |
| Dívidas | Saldo devedor |
|---|---|
| Financiamento imobiliário | R$ 390.000 |
| Financiamento do carro | R$ 21.000 |
| Cartão de crédito | R$ 4.000 |
| Total de dívidas | R$ 415.000 |
Patrimônio líquido = R$ 988.000 − R$ 415.000 = R$ 573.000
Como avaliar ações e cripto do jeito certo
Os ativos negociados em mercado são a parte do patrimônio que muda todo dia. Algumas regras mantêm o número honesto:
- Avalie tudo no mesmo momento. Misturar o saldo da corretora de ontem com a cotação cripto de hoje distorce o total, ainda mais em dias agitados.
- Use uma única moeda. Se você tem ativos em dólar e em real, converta no mesmo instante. O Sonar avalia toda a sua carteira na moeda que você escolher, inclusive o real.
- Conte cada posição uma vez só. Uma cripto que saiu da exchange para a sua carteira deve aparecer só na carteira.
- Não conte como liquidez o que está bloqueado. Anote à parte se quiser enxergar.
- Seja realista com o que tem pouca liquidez. A estimativa de um imóvel ajuda, mas não é um preço pelo qual você venderia hoje. Por isso muita gente acompanha também um "patrimônio financeiro" (liquidez mais investimentos).
Passo 4: acompanhe ao longo do tempo
Um patrimônio líquido isolado é uma foto. O que informa é a tendência. Para que ela sirva:
- Escolha um ritmo. Mensal ou trimestral atende a maioria das pessoas. Os investimentos de mercado podem ser vistos com mais frequência, porque se avaliam sozinhos.
- Mantenha as mesmas regras. Se você incluiu o carro uma vez, inclua sempre, ou anote quando mudou a regra.
- Separe aportes de crescimento. O patrimônio sobe quando você poupa e quando os investimentos rendem. As duas coisas são boas, mas diferentes. Uma carteira que foi de R$ 50.000 para R$ 60.000 depois de um aporte de R$ 10.000 não rendeu nada.
- Anote os acontecimentos pontuais, como a compra de um imóvel ou uma herança, para que um salto no gráfico tenha explicação.
Automatizar a parte dos investimentos
A parte dos investimentos é a mais difícil de manter em dia à mão. Um app de patrimônio pode avaliar ações, ETFs, cripto e caixa continuamente, e você só atualiza o que muda devagar, como imóvel e financiamentos.
No Sonar, o patrimônio inclui ações, ETFs, fundos, cripto e caixa de todas as contas que você adiciona, com a variação no dia, na semana, no mês, no ano ou desde o início. A rentabilidade separa o dinheiro aportado dos ganhos de mercado e, se você importar operações antigas, o Sonar reconstrói seu histórico a partir dos preços de fechamento diários. Veja como fica na carteira de demonstração.
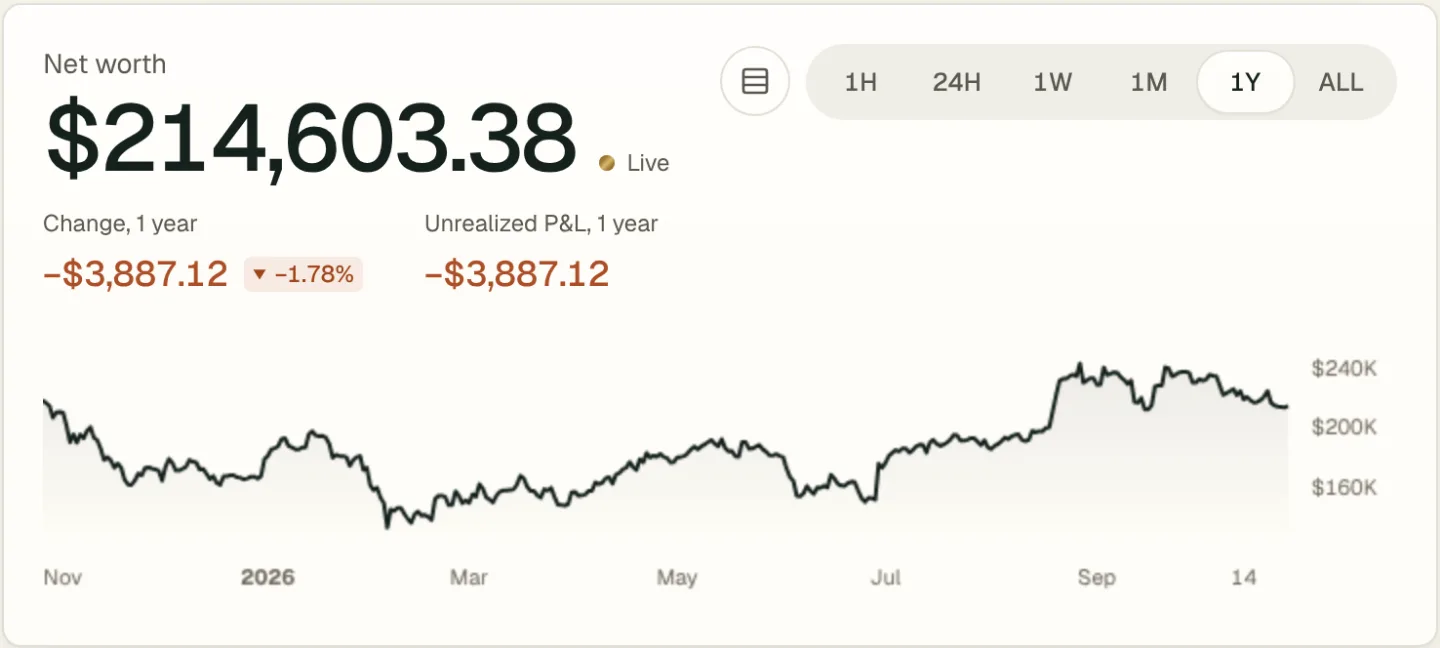
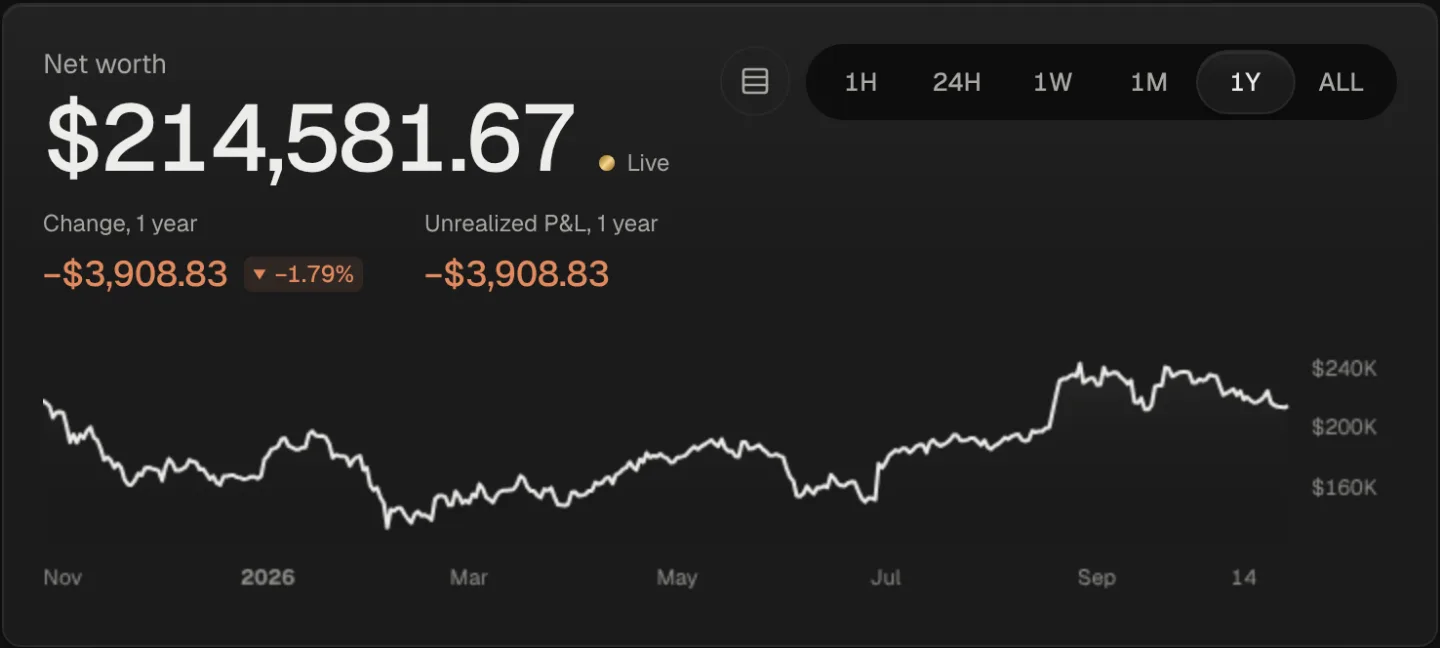
O Sonar se concentra nos investimentos. Dívidas, imóveis e bens que não são investimentos ficam melhor ao lado, por exemplo numa planilha simples atualizada todo mês.
Exemplo: por que a tendência precisa de contexto
Exemplo ilustrativo. Em doze meses, o patrimônio líquido de uma pessoa vai de R$ 400.000 para R$ 520.000, uma alta de R$ 120.000.
| Origem da mudança | Valor |
|---|---|
| Economia da renda | R$ 80.000 |
| Ganho de mercado | R$ 30.000 |
| Estimativa do imóvel mais alta | R$ 10.000 |
| Mudança total | R$ 120.000 |
O número geral sobe 30%, mas os investimentos explicam só um quarto disso. Neste exemplo, quem fez quase todo o trabalho foi a economia. Já amortizar um financiamento com o dinheiro guardado não muda o patrimônio líquido por si só, porque o caixa e a dívida caem no mesmo valor.
Erros comuns
- Usar o preço de compra. O patrimônio líquido usa o valor atual. O preço de compra serve para o preço médio (veja o que é preço médio e custo de aquisição).
- Esquecer dívidas pequenas. Fatura do cartão e parcelamentos se acumulam.
- Superestimar o imóvel. Use uma estimativa prudente e considere os custos de venda.
- Confundir aporte com crescimento. Passar dinheiro da conta corrente para a corretora não muda o patrimônio líquido.
- Esquecer contas. Planos antigos, saldos esquecidos em exchanges e carteiras que você quase não abre: tudo conta.
Perguntas frequentes
Devo incluir o imóvel onde moro?
Ele faz parte do patrimônio líquido: é um ativo, e o financiamento é uma dívida. Muita gente acompanha também o patrimônio sem o imóvel em que mora, porque não pretende vendê-lo. Acompanhar os dois é razoável, desde que você seja coerente.
Previdência privada entra?
Sim, é um ativo. Há quem prefira anotar que o resgate tem imposto e acompanhe uma visão antes e outra depois do imposto. Em qualquer caso, indique qual está usando.
Com que frequência devo calcular meu patrimônio líquido?
Mensal ou trimestralmente basta na maioria dos casos. Os investimentos podem se atualizar continuamente num app; a estimativa de um imóvel não precisa de revisão diária.
Cripto entra no patrimônio?
Sim. Uma cripto que você tem é um ativo como qualquer outro, avaliado pela cotação atual. Conte os saldos em exchanges e em carteiras de autocustódia. Veja como acompanhar uma carteira cripto pelo endereço.
E se meu patrimônio líquido for negativo?
Significa que, por enquanto, suas dívidas superam seus ativos, algo comum depois de um financiamento estudantil ou de um primeiro financiamento imobiliário. O que importa é a direção. Cada parcela paga e cada real poupado mexem no número, e acompanhar com regularidade mostra o avanço antes mesmo de ele ficar positivo.
Qual a diferença entre patrimônio líquido e valor da carteira?
O valor da carteira é o dos seus investimentos. O patrimônio líquido é mais amplo: todos os ativos, inclusive caixa e imóveis, menos todas as dívidas. Um app como o Sonar mostra a carteira de investimentos, geralmente a parte do patrimônio que mais se mexe.
Páginas relacionadas
- Controle de patrimônio para ações, ETFs e criptoAcompanhe seu patrimônio investido. Ações, ETFs, fundos, cripto e caixa na corretora em um só total, registrado todo dia e exibido em reais ou outra moeda.
- Como acompanhar cripto e ações em um só lugarVeja ações, ETFs e criptomoedas como uma única carteira. Reúna cada conta, escolha como conectá-la e confira se totais e histórico batem. Guia passo a passo.
- Como acompanhar a alocação de ativos entre cripto e açõesMeça como seu dinheiro se divide entre ações, ETFs, cripto e caixa, perceba concentrações e desvios e tenha uma visão honesta da sua diversificação.
- Rastreador de portfólio de investimentos: ações, ETFs e criptoAcompanhe todos os seus investimentos em um app: ações, ETFs, fundos, cripto e caixa de carteiras, exchanges e corretoras, com retorno, alocação e patrimônio.