Portfolio-Rendite berechnen (zeitgewichtet vs. IZF)
Einfache, zeitgewichtete (TWR, TTWROR) und geldgewichtete Rendite (IZF) mit Rechenbeispielen erklärt, damit Einzahlungen deine Performance nicht mehr verzerren.
Von Sonar team6 Min. Lesezeit
Wenn du nie Geld eingezahlt oder abgezogen hast, ist deine Portfolio-Rendite einfach (Endwert − Anfangswert) ÷ Anfangswert. Sobald Ein- oder Auszahlungen dazukommen, misst du mit der zeitgewichteten Rendite (TWR, in deutschen Depot-Tools oft TTWROR genannt), wie sich deine Anlagen entwickelt haben, und mit der geldgewichteten Rendite (MWR, auch interner Zinsfuß, IZF), wie sich dein Geld entwickelt hat, je nachdem, wann du es investiert hast. Beide können stark voneinander abweichen, und beide sind richtig: Sie beantworten unterschiedliche Fragen.
Dieser Guide erklärt jede Methode mit kleinen Beispielen, die du mit dem Taschenrechner nachrechnen kannst.
Warum „mein Depot ist gestiegen“ keine Rendite ist
Angenommen, dein Depot stand im Januar bei 10.000 € und im Dezember bei 15.000 €. Wenn du zwischendurch 5.000 € eingezahlt hast, haben deine Anlagen nichts verdient: Der Zuwachs ist dein eigenes Geld. Jede brauchbare Rendite muss Zahlungsströme (Einzahlungen, Auszahlungen, Überträge rein und raus) von Marktgewinnen trennen.
Genau dieses Problem lösen die folgenden Methoden. Sie unterscheiden sich darin, wie sie den Zeitpunkt der Zahlungen behandeln.
Methode 1: Einfache Rendite (ohne Zahlungsströme)
Rendite = (Endwert − Anfangswert) ÷ Anfangswert
Beispiel (frei erfunden): Du investierst 8.000 €, ein Jahr später sind es 8.960 €.
Rendite = (8.960 € − 8.000 €) ÷ 8.000 € = 12 %
Das funktioniert nur, wenn nichts hinzugefügt oder entnommen wurde. Dividenden, die im Depot bleiben, gehören zum Endwert.
Methode 2: Zeitgewichtete Rendite (TWR, TTWROR)
Die zeitgewichtete Rendite blendet die Wirkung von Ein- und Auszahlungen aus. Du teilst den Zeitraum an jeder Zahlung, misst die Rendite jedes Teilzeitraums und multiplizierst sie. Sie ist der Standard für den Vergleich von Fondsmanagern, weil die nicht steuern, wann Anleger Geld einzahlen oder abziehen; die vom CFA Institute herausgegebenen GIPS-Standards bauen darauf auf.
So rechnest du:
- Teile den Zeitraum an jeder Zahlung.
- Für jeden Teilzeitraum: Rendite = Wert am Ende (direkt vor der nächsten Zahlung) ÷ Wert am Anfang (direkt nach der vorigen Zahlung) − 1.
- Verkette: TWR = (1 + r1) × (1 + r2) × … × (1 + rn) − 1.
Rechenbeispiel
Ein frei erfundenes Beispiel.
- Am 1. Januar startest du mit 10.000 €.
- Am 30. Juni ist das Depot 11.000 € wert, also +10 % im ersten Halbjahr.
- Am selben Tag zahlst du 10.000 € ein, das Depot steht damit bei 21.000 €.
- Am 31. Dezember ist das Depot 19.950 € wert, also −5 % im zweiten Halbjahr (19.950 € ÷ 21.000 € − 1).
TWR = (1 + 0,10) × (1 − 0,05) − 1 = 1,10 × 0,95 − 1 = +4,5 %
Die Einzahlung zählt nicht als Gewinn, und ihre Höhe spielt keine Rolle. Die TWR beantwortet: „Wie haben sich die Anlagen im Jahr entwickelt?“
Methode 3: Geldgewichtete Rendite (MWR, IZF)
Der interne Zinsfuß ist der eine jährliche Zinssatz, mit dem deine Ein- und Auszahlungen genau auf den Endwert wachsen. Er gewichtet Zeiträume stärker, in denen mehr von deinem Geld investiert war, und spiegelt damit dein Timing wider.
Für dasselbe Beispiel suchst du r in:
10.000 € × (1 + r) + 10.000 € × (1 + r)^0,5 = 19.950 €
Die ersten 10.000 € waren ein Jahr investiert, die zweiten ein halbes. Die Lösung ist r ≈ −0,3 %.
In Euro: Du hast 20.000 € eingezahlt und bei 19.950 € geendet, ein Marktverlust von 50 €. Im schwachen Halbjahr war mehr von deinem Geld investiert, deshalb ist dein persönliches Ergebnis leicht negativ, obwohl die Anlagen im Jahr +4,5 % gemacht haben.
Eine Zusammenfassung des CFA Institute beschreibt genau diesen Fall: Die zeitgewichtete Rendite kann positiv sein, während die geldgewichtete Rendite derselben Anlage negativ ist.
Eine Abkürzung: die Modified-Dietz-Methode
Wer dem IZF nahekommen will, ohne eine Gleichung zu lösen, kann die Modified-Dietz-Methode nutzen. Sie gewichtet jede Zahlung mit dem Anteil des Zeitraums, in dem sie investiert war:
Rendite ≈ (Endwert − Anfangswert − Nettozahlungen) ÷ (Anfangswert + gewichtete Zahlungen)
Das Gewicht einer Zahlung ist der Anteil des Zeitraums, der nach ihr noch übrig ist. Im Beispiel war die Einzahlung ein halbes Jahr investiert, ihr Gewicht ist 0,5:
(19.950 € − 10.000 € − 10.000 €) ÷ (10.000 € + 0,5 × 10.000 €) = −50 € ÷ 15.000 € ≈ −0,33 %
Das liegt sehr nah am exakten IZF und ist in einer Tabelle schnell gerechnet.
Den IZF musst du nicht von Hand lösen: Im deutschen Excel nimmt die Funktion XINTZINSFUSS (englisch XIRR) eine Liste von Daten und Zahlungen (Einzahlungen negativ, Endwert positiv) und liefert den Zinssatz.
Welche Rendite wofür?
| Deine Frage | Methode |
|---|---|
| Wie haben sich meine Anlagen entwickelt, ohne meine Einzahlungen? | Zeitgewichtete Rendite (TTWROR) |
| Wie schlägt sich mein Depot gegen einen Index oder Fonds? | Zeitgewichtete Rendite (TTWROR) |
| Wie hat sich mein Geld entwickelt, je nachdem, wann ich es eingezahlt habe? | Interner Zinsfuß (IZF) |
| Wie viel Euro habe ich gewonnen oder verloren? | Marktgewinn (siehe unten) |
Index- und Fondsrenditen sind zeitgewichtet. Wenn du dein Portfolio mit dem S&P 500 oder Bitcoin vergleichen willst, nimm also die TWR.
Marktgewinn: die Zahl in Euro
Prozente verbergen Größenordnungen. Eine einfache Eurozahl hilft:
Marktgewinn = Endwert − Anfangswert − Nettoeinzahlungen
Im Beispiel: 19.950 € − 10.000 € − 10.000 € = −50 €.
Der Marktgewinn zeigt, wie viel der Markt in dem Zeitraum zu deinem Vermögen beigetragen oder ihm genommen hat, nachdem deine eigenen Einzahlungen herausgerechnet sind.
Renditen annualisieren
Renditen über unterschiedlich lange Zeiträume sind erst vergleichbar, wenn du sie annualisierst:
Rendite p. a. = (1 + Gesamtrendite)^(1 ÷ Jahre) − 1
Beispiel: 21 % in zwei Jahren sind (1,21)^0,5 − 1 = 10 % pro Jahr, nicht 10,5 %.
Vorsicht bei kurzen Zeiträumen. 5 % in einem Monat ergeben annualisiert rund 80 %, was wenig über ein ganzes Jahr aussagt.
So berechnet Sonar deine Rendite
Für jeden Zeitraum, den du wählst, zeigt Sonar drei Zahlen:
- Eine zeitgewichtete Rendite, Tag für Tag verkettet, wobei Ein- und Auszahlungen sowie Überträge zum Tageskurs bewertet werden, damit sie nicht als Gewinn zählen.
- Den Marktgewinn in deiner Währung.
- Netto eingezahlt: was du eingezahlt hast, minus was du entnommen hast.
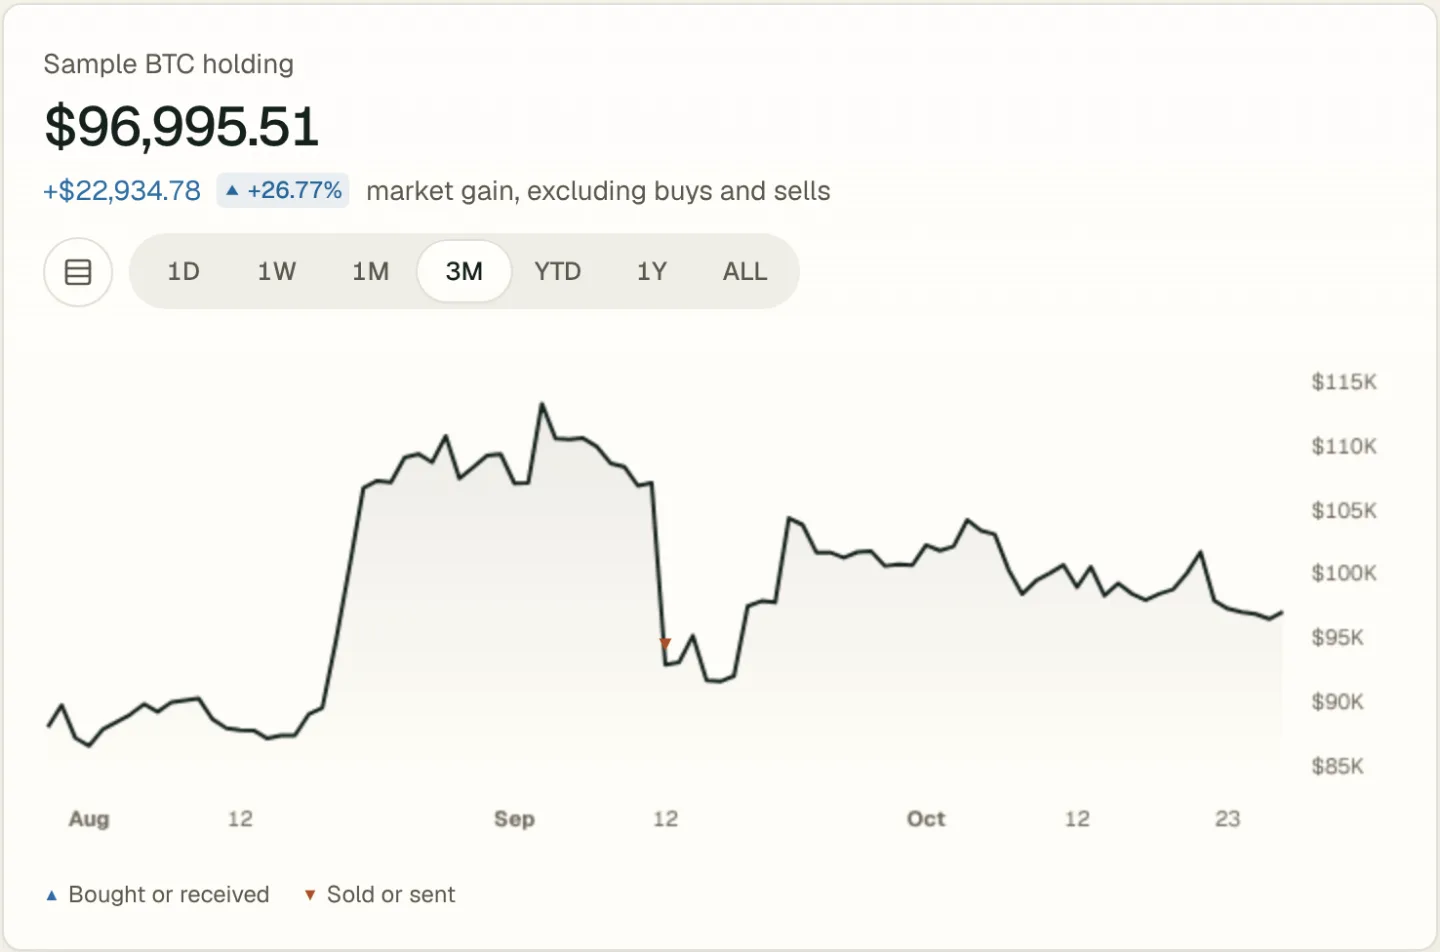
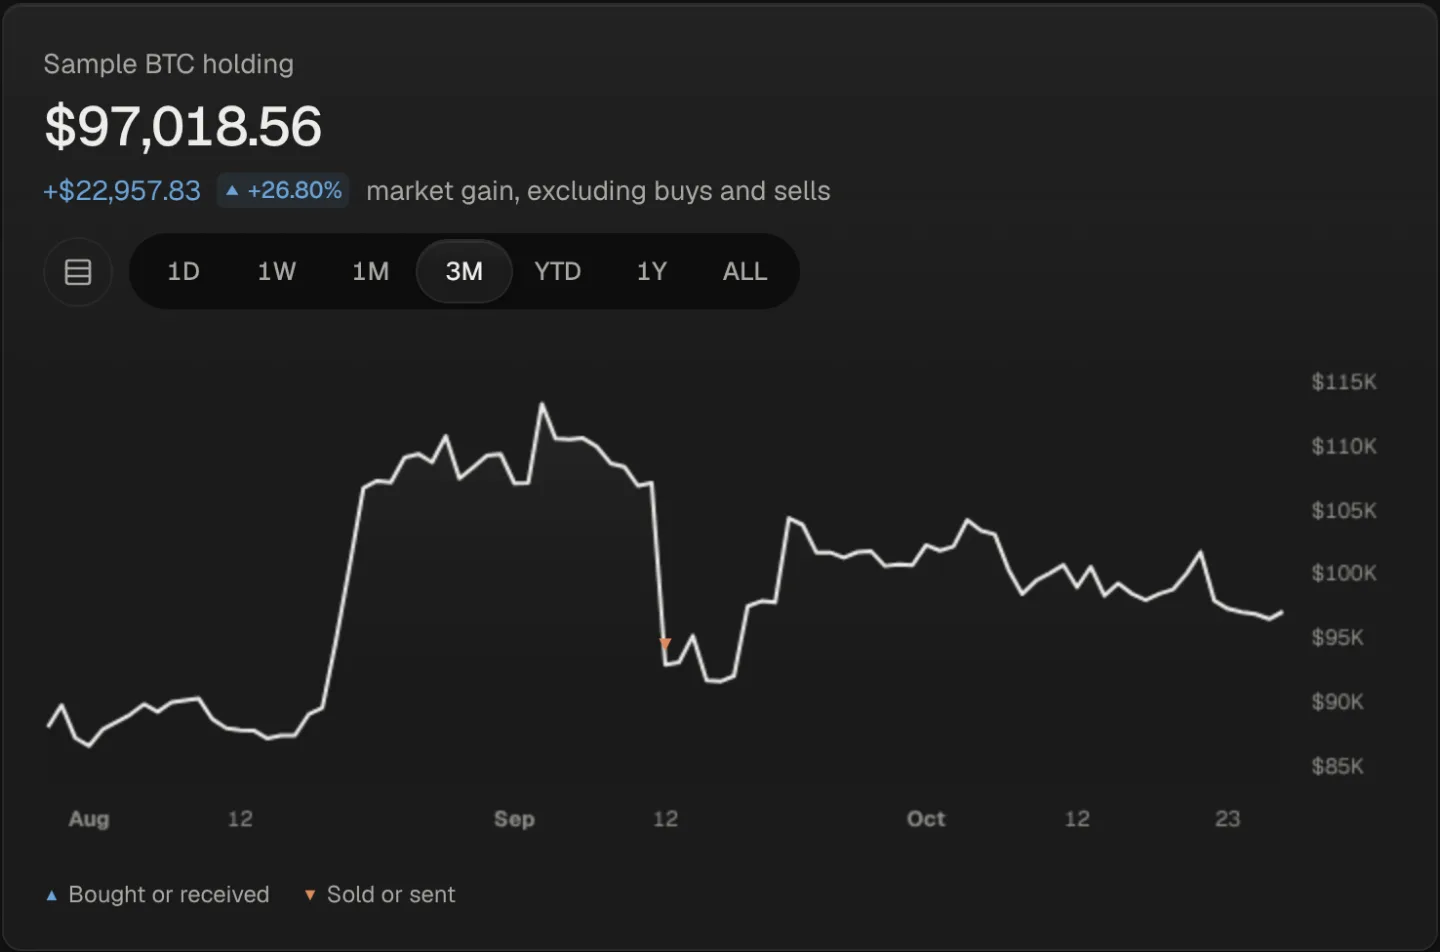
Du kannst deine zeitgewichtete Linie im selben Chart mit dem S&P 500 (SPY) und Bitcoin vergleichen; die Vergleichswerte sind reine Kursentwicklungen ohne Dividenden. Wenn du frühere Transaktionen importierst, rekonstruiert Sonar den täglichen Wert deines Portfolios aus Schlusskursen, damit die Rendite deinen echten Verlauf abdeckt. Sieh es dir in der Demo an oder lies mehr zum gemeinsamen Tracking von Krypto und Aktien.
Häufige Fehler
- Einzahlungen als Rendite zählen. Mit Abstand der häufigste Fehler.
- Deinen IZF mit der TWR eines Index vergleichen. Sie beantworten verschiedene Fragen. Vergleiche TWR mit TWR.
- Überträge zwischen Konten ignorieren. Coins von der Börse auf die Wallet zu schieben, ist fürs Gesamtportfolio weder Gewinn noch Einzahlung. Prüfe, ob beide Seiten erfasst sind.
- Dividenden und Gebühren weglassen. Dividenden erhöhen die Rendite, Gebühren senken sie.
- Ein paar Wochen annualisieren. Das Ergebnis ist vor allem Rauschen.
FAQ
Was ist eine gute Rendite?
Darauf gibt es keine pauschale Antwort. Eine Rendite sagt nur im Vergleich mit einem Index ähnlichen Risikos über denselben Zeitraum etwas aus. Vergleiche deine zeitgewichtete Rendite mit einem Index, der deinem Depot ähnelt.
Warum zeigt mein Broker eine andere Rendite als mein Tracker?
Broker verwenden unterschiedliche Methoden: manche TWR, manche IZF, manche einen einfachen Gewinn auf den Einstandswert. Auch Zeiträume, die Behandlung von Dividenden und von Überträgen unterscheiden sich. Prüfe die Methode, bevor du vergleichst.
Ist der nicht realisierte Gewinn dasselbe wie die Rendite?
Nein. Der nicht realisierte Gewinn ist der aktuelle Wert minus Einstandswert der Positionen, die du noch hältst. Die Rendite misst die Entwicklung über einen Zeitraum. Siehe Was ist der Einstandskurs?
Wie gehe ich mit Krypto-Überträgen zwischen Wallets um?
Ein Übertrag zwischen deinen eigenen Konten ist fürs Gesamtportfolio neutral. Wird nur eine Seite erfasst, sieht er wie eine Aus- oder Einzahlung aus und verzerrt die Rendite. Erfasse jede Wallet und Börse, die du nutzt, oder buche den Übertrag auf beiden Seiten.
Verwandte Seiten
- Portfolio-Tracker für Aktien, ETFs und KryptoAlle Geldanlagen in einer Portfolio-App. Aktien, ETFs, Fonds, Krypto und Cash aus Wallets, Börsen und Depots, mit Rendite, Aufteilung und Nettovermögen.
- Was ist der Einstandskurs und wie behältst du ihn im Blick?Der Einstandskurs ist, was du für eine Anlage bezahlt hast, samt Gebühren. Wie er berechnet wird, warum Überträge ihn löschen und wie du ihn richtig hältst.
- Aktien-Portfolio-Tracker für alle DepotsAktien-Portfolio-Tracker für Aktien, ETFs und Fonds. US-Depots schreibgeschützt verbinden oder CSV importieren, dann Rendite, Dividenden und Aufteilung sehen.
- Asset Allocation über Krypto und Aktien hinweg trackenSo misst du, wie sich dein Geld auf Aktien, ETFs, Krypto und Cash verteilt, erkennst Klumpenrisiken und Drift und behältst die Streuung ehrlich im Blick.