Calculer le rendement de son portefeuille (TWR ou TRI)
Rendement simple, pondéré par le temps (TWR) ou par les capitaux (TRI), expliqués avec des exemples chiffrés pour que vos versements ne faussent plus le calcul.
Par Sonar team7 min de lecture
Si vous n’avez jamais versé ni retiré d’argent, le rendement de votre portefeuille est simplement (valeur finale − valeur initiale) ÷ valeur initiale. Dès qu’il y a des versements ou des retraits, utilisez le rendement pondéré par le temps (TWR, time-weighted return) pour mesurer la performance de vos placements, et le rendement pondéré par les capitaux (MWR, ou taux de rendement interne, TRI) pour mesurer ce qu’a fait votre argent compte tenu du moment où vous l’avez investi. Les deux peuvent beaucoup différer, et les deux sont justes : ils répondent à des questions différentes.
Ce guide explique chaque méthode avec de petits exemples vérifiables à la calculatrice.
Pourquoi « mon solde a monté » n’est pas un rendement
Votre compte affichait 10 000 € en janvier et 15 000 € en décembre. Si vous avez versé 5 000 € entre-temps, vos placements n’ont rien gagné : la hausse, c’est votre propre argent. Toute mesure utile du rendement doit séparer les flux (versements, retraits, transferts entrants et sortants) des gains de marché.
C’est tout le problème que résolvent ces méthodes. Elles diffèrent par la façon dont elles traitent le calendrier des flux.
Méthode 1 : le rendement simple (sans flux)
Rendement = (valeur finale − valeur initiale) ÷ valeur initiale
Exemple (illustratif) : vous investissez 8 000 € et un an plus tard le portefeuille vaut 8 960 €.
Rendement = (8 960 € − 8 000 €) ÷ 8 000 € = 12 %
Cela ne fonctionne que si rien n’a été ajouté ni retiré. Les dividendes restés sur le compte font partie de la valeur finale.
Méthode 2 : le rendement pondéré par le temps (TWR)
Le TWR neutralise l’effet des versements et des retraits. On découpe la période à chaque flux, on mesure le rendement de chaque sous-période, puis on les multiplie entre eux. C’est la méthode de référence pour comparer des gérants, qui ne décident pas quand leurs clients versent ou retirent ; les normes GIPS publiées par le CFA Institute s’appuient sur elle.
Le calcul :
- Découpez la période à chaque flux.
- Pour chaque sous-période : rendement = valeur en fin de sous-période (juste avant le flux suivant) ÷ valeur en début de sous-période (juste après le flux précédent) − 1.
- Chaînez : TWR = (1 + r1) × (1 + r2) × … × (1 + rn) − 1.
Exemple chiffré
Exemple illustratif.
- 1er janvier : vous démarrez avec 10 000 €.
- 30 juin : le portefeuille vaut 11 000 €, soit +10 % sur le premier semestre.
- 30 juin : vous versez 10 000 €, le portefeuille vaut donc 21 000 €.
- 31 décembre : le portefeuille vaut 19 950 €, soit −5 % sur le second semestre (19 950 € ÷ 21 000 € − 1).
TWR = (1 + 0,10) × (1 − 0,05) − 1 = 1,10 × 0,95 − 1 = +4,5 %
Le versement n’est pas compté comme un gain, et son montant ne change rien. Le TWR répond à la question : « Comment se sont comportés les placements sur l’année ? »
Méthode 3 : le rendement pondéré par les capitaux (MWR ou TRI)
Le TRI est le taux annuel unique qui fait croître vos versements et retraits jusqu’à la valeur finale. Il donne plus de poids aux périodes où davantage d’argent était investi : il reflète donc votre calendrier.
Pour le même exemple, on cherche r tel que :
10 000 € × (1 + r) + 10 000 € × (1 + r)^0,5 = 19 950 €
Les premiers 10 000 € ont été investis un an, les seconds six mois. La solution est r ≈ −0,3 %.
En euros : vous avez versé 20 000 € et terminé à 19 950 €, soit une perte de marché de 50 €. Davantage d’argent était investi pendant le semestre en baisse, si bien que votre résultat personnel est légèrement négatif alors que les placements ont fait +4,5 % sur l’année.
Une synthèse du CFA Institute relève précisément ce cas : un TWR peut être positif alors que le rendement pondéré par les capitaux du même placement est négatif.
Un raccourci : la méthode de Dietz modifiée
Pour approcher le TRI sans résoudre d’équation, la méthode de Dietz modifiée pondère chaque flux par la part de la période pendant laquelle il a été investi :
Rendement ≈ (valeur finale − valeur initiale − flux nets) ÷ (valeur initiale + flux pondérés)
Le poids d’un flux est la fraction de la période restant après lui. Ici, le versement a été investi la moitié de l’année, son poids est 0,5 :
(19 950 € − 10 000 € − 10 000 €) ÷ (10 000 € + 0,5 × 10 000 €) = −50 € ÷ 15 000 € ≈ −0,33 %
C’est très proche du TRI exact, et facile à faire dans un tableur.
Inutile de calculer le TRI à la main : dans Excel en français, la fonction TRI.PAIEMENTS (XIRR dans la version anglaise) prend une liste de dates et de flux (versements en négatif, valeur finale en positif) et renvoie le taux.
Laquelle utiliser ?
| Votre question | Méthode |
|---|---|
| Comment ont performé mes placements, hors effet de mes versements ? | Rendement pondéré par le temps |
| Comment mon portefeuille se compare-t-il à un indice ou un fonds ? | Rendement pondéré par le temps |
| Qu’a fait mon argent, compte tenu de mes dates de versement ? | Rendement pondéré par les capitaux |
| Combien ai-je gagné ou perdu en euros ? | Gain de marché (voir plus bas) |
Les performances publiées par les indices et les fonds sont pondérées par le temps : pour comparer votre portefeuille au S&P 500 ou au Bitcoin, utilisez le TWR.
Le gain de marché, en euros
Un pourcentage masque les montants. Un chiffre en euros aide :
Gain de marché = valeur finale − valeur initiale − versements nets
Dans l’exemple : 19 950 € − 10 000 € − 10 000 € = −50 €.
Le gain de marché indique ce que le marché a ajouté ou retiré à votre patrimoine sur la période, une fois vos propres apports retirés.
Annualiser un rendement
Des rendements sur des durées différentes ne se comparent qu’une fois annualisés :
Rendement annualisé = (1 + rendement total)^(1 ÷ années) − 1
Exemple : 21 % sur deux ans donnent (1,21)^0,5 − 1 = 10 % par an, et non 10,5 %.
Méfiez-vous des périodes courtes. Un gain de 5 % en un mois s’annualise à environ 80 %, ce qui ne dit pas grand-chose de l’année à venir.
Comment Sonar calcule votre rendement
Pour chaque période choisie, Sonar affiche trois chiffres :
- Un rendement pondéré par le temps, chaîné jour après jour, où versements, retraits et transferts sont valorisés au cours du jour pour ne pas être comptés comme des gains.
- Le gain de marché dans votre devise.
- Le montant net versé, ce que vous avez apporté moins ce que vous avez retiré.
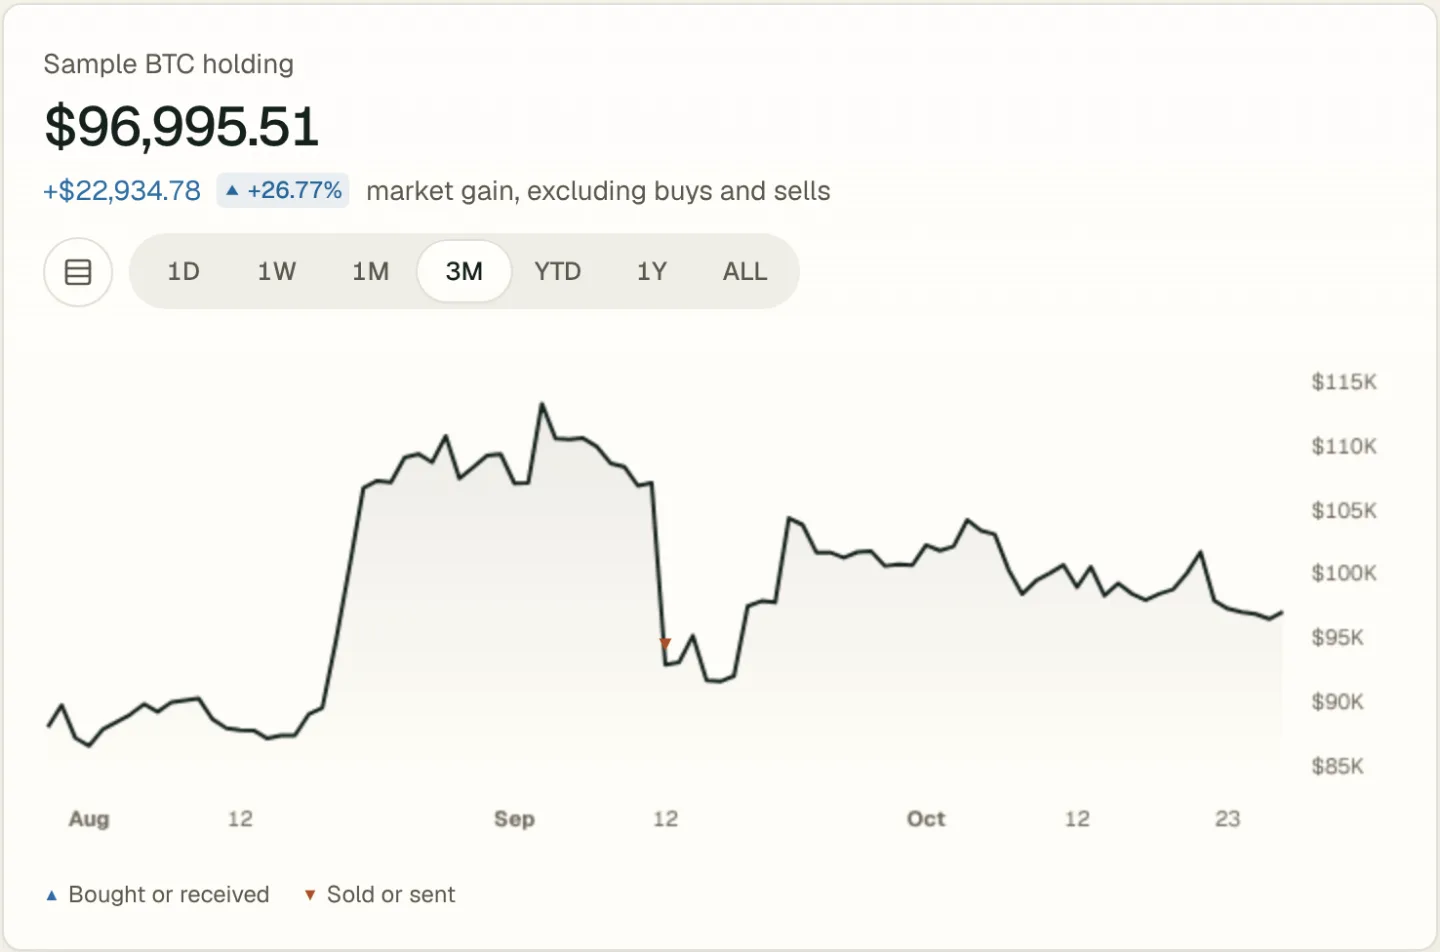
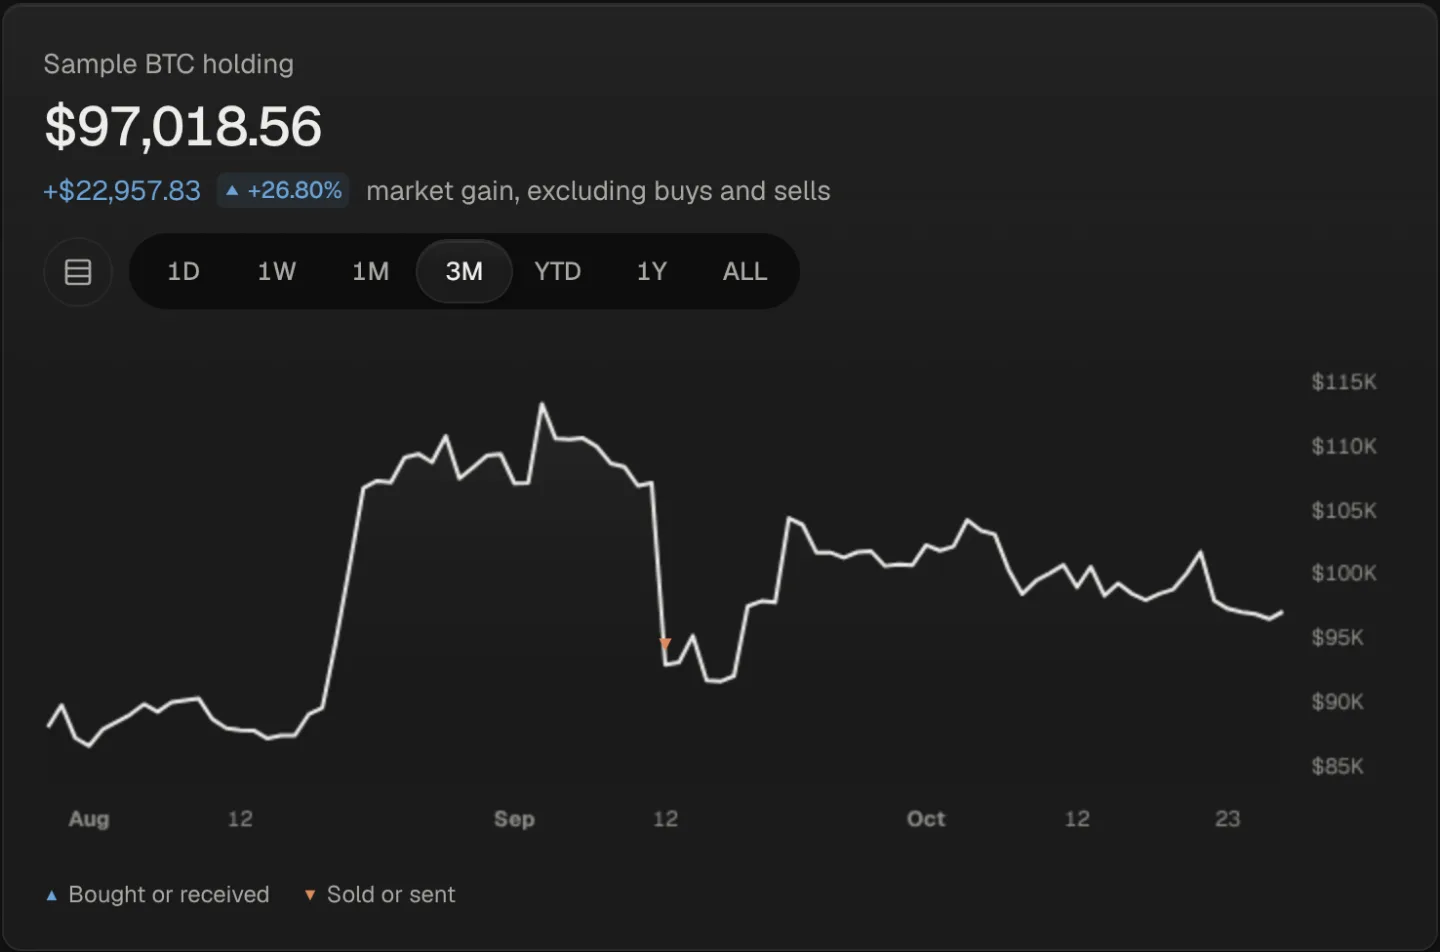
Vous pouvez comparer votre courbe pondérée par le temps au S&P 500 (SPY) et au Bitcoin sur le même graphique ; les indices de comparaison sont en cours seuls, hors dividendes. Si vous importez vos transactions passées, Sonar reconstitue la valeur quotidienne de votre portefeuille à partir des cours de clôture, pour que le rendement couvre votre véritable historique. Voyez le résultat dans la démo, ou découvrez le suivi des cryptos et des actions ensemble.
Erreurs fréquentes
- Compter les versements comme du rendement. De loin l’erreur la plus courante.
- Comparer votre TRI au TWR d’un indice. Ils ne répondent pas à la même question. Comparez TWR avec TWR.
- Ignorer les transferts entre comptes. Déplacer des cryptos d’une plateforme vers votre portefeuille n’est ni un gain ni un versement pour l’ensemble. Vérifiez que les deux côtés sont enregistrés.
- Oublier dividendes et frais. Les dividendes ajoutent au rendement, les frais le réduisent.
- Annualiser quelques semaines de données. Le résultat est surtout du bruit.
FAQ
Qu’est-ce qu’un bon rendement ?
Il n’y a pas de réponse unique. Un rendement n’a de sens que comparé à un indice de risque proche, sur la même période. Comparez votre TWR à un indice qui ressemble à ce que vous détenez.
Pourquoi mon courtier n’affiche-t-il pas le même rendement que mon outil de suivi ?
Les courtiers utilisent des méthodes différentes : TWR, TRI ou simple plus-value sur prix de revient. Les périodes, le traitement des dividendes et celui des transferts varient aussi. Vérifiez la méthode de chacun avant de comparer.
La plus-value latente, est-ce un rendement ?
Non. La plus-value latente, c’est la valeur actuelle moins le prix de revient des positions encore détenues. Le rendement mesure une performance sur une période. Voir qu’est-ce que le prix de revient.
Comment traiter les transferts de cryptos entre portefeuilles ?
Un transfert entre vos propres comptes est neutre pour l’ensemble. Si un seul côté est suivi, il ressemble à un retrait ou à un versement et fausse le rendement. Suivez tous les portefeuilles et plateformes que vous utilisez, ou enregistrez le transfert des deux côtés.
Pages associées
- Suivi de portefeuille d’investissement : actions, ETF, cryptoSuivez tous vos investissements dans une seule application : actions, ETF, fonds, cryptos et liquidités, avec rendement, répartition et patrimoine net.
- Prix de revient (PRU) et comment le suivre entre plateformesLe prix de revient, c’est ce que vous avez payé, frais compris. Comment il se calcule, pourquoi les transferts le font disparaître et comment le garder juste.
- Suivi de portefeuille boursier pour tous vos comptesSuivi de portefeuille boursier pour actions, ETF et fonds. Connectez un courtier américain ou importez un CSV, puis suivez performance et dividendes.
- Suivre son allocation d’actifs entre cryptos et actionsMesurer la répartition de votre argent entre actions, ETF, cryptos et liquidités, repérer concentrations et dérive, et juger honnêtement la diversification.