Como calcular a rentabilidade da sua carteira (TWR vs TIR)
Rentabilidade simples, ponderada pelo tempo (TWR) e ponderada pelo dinheiro (TIR) explicadas com exemplos, para que seus aportes não distorçam o resultado.
Por Sonar team7 min de leitura
Se você nunca aportou nem resgatou dinheiro, a rentabilidade da sua carteira é simplesmente (valor final − valor inicial) ÷ valor inicial. Quando há aportes ou resgates, use a rentabilidade ponderada pelo tempo (TWR, time-weighted return) para medir como seus investimentos se saíram, e a rentabilidade ponderada pelo dinheiro (MWR, ou taxa interna de retorno, TIR) para medir como o seu dinheiro se saiu, considerando quando você o investiu. As duas podem ser bem diferentes, e as duas estão certas: respondem a perguntas diferentes.
Este guia explica cada método com exemplos pequenos que você confere na calculadora.
Por que "meu saldo subiu" não é rentabilidade
Imagine que sua conta tinha R$ 10.000 em janeiro e R$ 15.000 em dezembro. Se no caminho você aportou R$ 5.000, seus investimentos não ganharam nada: a alta é o seu próprio dinheiro. Qualquer medida útil de rentabilidade precisa separar os fluxos (aportes, resgates, transferências de entrada e saída) dos ganhos de mercado.
É esse o problema que os métodos abaixo resolvem. Eles se diferenciam no jeito de tratar o momento dos fluxos.
Método 1: rentabilidade simples (sem fluxos)
Rentabilidade = (valor final − valor inicial) ÷ valor inicial
Exemplo (ilustrativo): você investe R$ 8.000 e, um ano depois, eles valem R$ 8.960.
Rentabilidade = (R$ 8.960 − R$ 8.000) ÷ R$ 8.000 = 12%
Só funciona se nada foi adicionado nem retirado. Dividendos que ficam na conta fazem parte do valor final.
Método 2: rentabilidade ponderada pelo tempo (TWR)
A TWR elimina o efeito de aportes e resgates. Você divide o período a cada fluxo, mede a rentabilidade de cada subperíodo e multiplica os resultados. É o padrão para comparar gestores, que não decidem quando os cotistas aportam ou resgatam; os padrões GIPS, publicados pelo CFA Institute, se baseiam nela. É também a lógica das cotas de fundos no Brasil: a variação da cota não muda por causa de aportes.
Como calcular:
- Divida o período a cada fluxo.
- Para cada subperíodo: rentabilidade = valor no fim (logo antes do próximo fluxo) ÷ valor no início (logo depois do fluxo anterior) − 1.
- Encadeie: TWR = (1 + r1) × (1 + r2) × … × (1 + rn) − 1.
Exemplo
Exemplo ilustrativo.
- Em 1º de janeiro você começa com R$ 10.000.
- Em 30 de junho a carteira vale R$ 11.000: +10% no primeiro semestre.
- No mesmo dia você aporta R$ 10.000, e a carteira passa a R$ 21.000.
- Em 31 de dezembro a carteira vale R$ 19.950: −5% no segundo semestre (R$ 19.950 ÷ R$ 21.000 − 1).
TWR = (1 + 0,10) × (1 − 0,05) − 1 = 1,10 × 0,95 − 1 = +4,5%
O aporte não conta como ganho, e o tamanho dele não importa. A TWR responde: "Como os investimentos se saíram no ano?"
Método 3: rentabilidade ponderada pelo dinheiro (MWR ou TIR)
A TIR é a única taxa anual que faz seus aportes e resgates crescerem até o valor final. Ela dá mais peso aos períodos em que havia mais dinheiro seu investido, então reflete o seu momento de entrada.
No mesmo exemplo, você procura r em:
R$ 10.000 × (1 + r) + R$ 10.000 × (1 + r)^0,5 = R$ 19.950
Os primeiros R$ 10.000 ficaram investidos por um ano; os segundos, por meio ano. A solução é r ≈ −0,3%.
Em reais: você aportou R$ 20.000 e terminou com R$ 19.950, uma perda de mercado de R$ 50. Havia mais dinheiro seu investido no semestre que caiu, então seu resultado pessoal ficou levemente negativo, mesmo com os investimentos rendendo +4,5% no ano.
Um resumo do CFA Institute aponta exatamente esse caso: a rentabilidade ponderada pelo tempo pode ser positiva enquanto a ponderada pelo dinheiro do mesmo investimento é negativa.
Um atalho: o método de Dietz modificado
Para chegar perto da TIR sem resolver uma equação, o método de Dietz modificado pondera cada fluxo pela parte do período em que ele ficou investido:
Rentabilidade ≈ (valor final − valor inicial − fluxos líquidos) ÷ (valor inicial + fluxos ponderados)
O peso de um fluxo é a fração do período que sobra depois dele. No exemplo, o aporte ficou investido por meio ano, então o peso é 0,5:
(R$ 19.950 − R$ 10.000 − R$ 10.000) ÷ (R$ 10.000 + 0,5 × R$ 10.000) = −R$ 50 ÷ R$ 15.000 ≈ −0,33%
Fica bem perto da TIR exata e sai em um minuto numa planilha.
Você não precisa resolver a TIR à mão: no Excel em português, a função XTIR (XIRR em inglês) recebe uma lista de datas e fluxos (aportes negativos, valor final positivo) e devolve a taxa.
Qual usar?
| Sua pergunta | Método |
|---|---|
| Como meus investimentos se saíram, sem o efeito dos aportes? | Rentabilidade ponderada pelo tempo |
| Como minha carteira se compara a um índice ou a um fundo? | Rentabilidade ponderada pelo tempo |
| Como meu dinheiro se saiu, considerando quando aportei? | Rentabilidade ponderada pelo dinheiro (TIR) |
| Quantos reais ganhei ou perdi? | Ganho de mercado (veja abaixo) |
A rentabilidade de índices e fundos é ponderada pelo tempo. Para comparar sua carteira com o S&P 500 ou com o Bitcoin, use a TWR.
Ganho de mercado: o número em reais
Percentuais escondem o tamanho. Um valor em reais ajuda:
Ganho de mercado = valor final − valor inicial − aportes líquidos
No exemplo: R$ 19.950 − R$ 10.000 − R$ 10.000 = −R$ 50.
O ganho de mercado diz quanto o mercado somou ou tirou do seu patrimônio no período, já descontados os seus aportes.
Anualizar a rentabilidade
Rentabilidades de prazos diferentes só se comparam depois de anualizadas:
Rentabilidade anualizada = (1 + rentabilidade total)^(1 ÷ anos) − 1
Exemplo: 21% em dois anos dá (1,21)^0,5 − 1 = 10% ao ano, e não 10,5%.
Cuidado com prazos curtos. Um ganho de 5% em um mês anualizado dá cerca de 80%, o que diz pouco sobre como será o ano.
Como o Sonar calcula sua rentabilidade
Para cada período que você escolher, o Sonar mostra três números:
- Uma rentabilidade ponderada pelo tempo, encadeada dia a dia, com aportes, resgates e transferências avaliados pela cotação do dia para não contarem como ganho.
- O ganho de mercado na sua moeda.
- O valor líquido aportado: o que você colocou menos o que tirou.
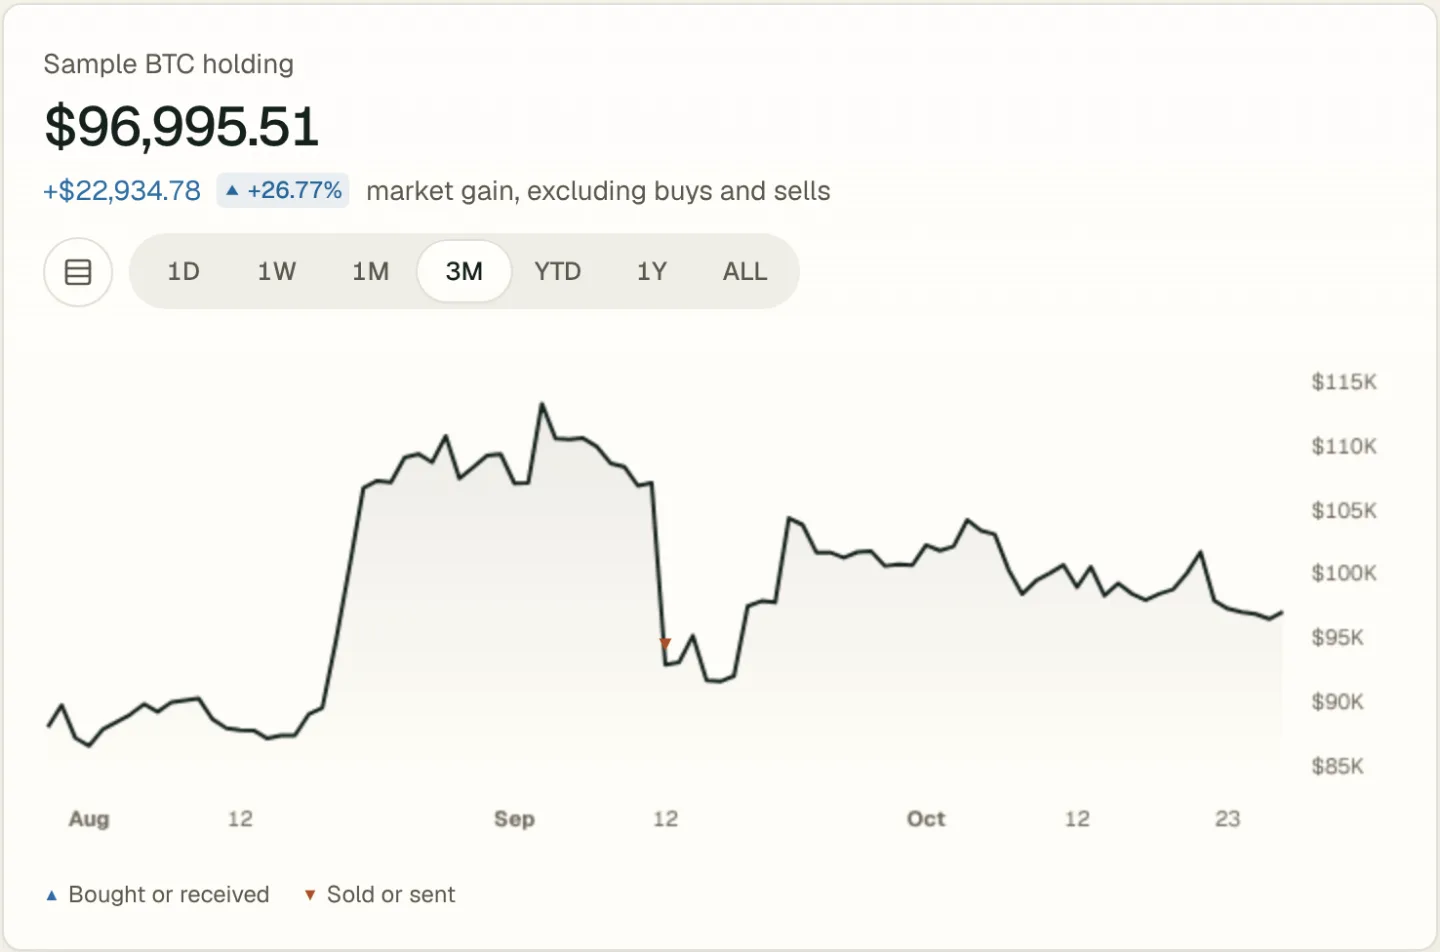
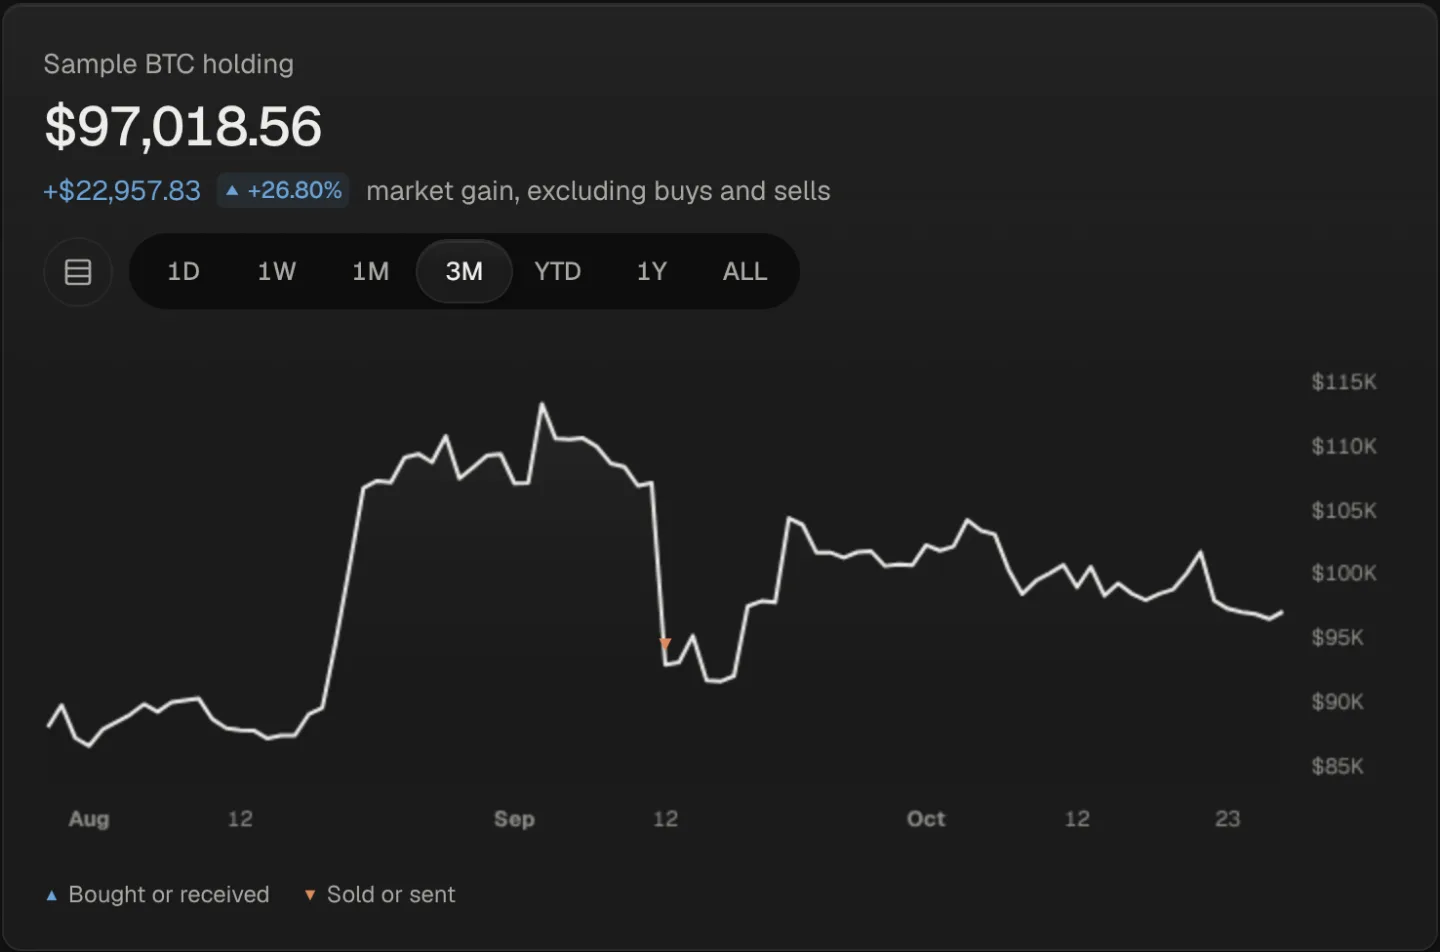
Você pode comparar sua linha ponderada pelo tempo com o S&P 500 (SPY) e o Bitcoin no mesmo gráfico; as referências são só de preço, sem dividendos. Se você importar operações antigas, o Sonar reconstrói o valor diário da carteira a partir dos preços de fechamento, para que a rentabilidade cubra seu histórico real. Veja na demo ou leia mais sobre acompanhar cripto e ações juntas.
Erros comuns
- Contar aportes como rentabilidade. De longe o erro mais comum.
- Comparar sua TIR com a TWR de um índice. Respondem a perguntas diferentes. Compare TWR com TWR.
- Ignorar transferências entre contas. Passar cripto da exchange para a sua carteira não é ganho nem aporte para o conjunto. Confira se os dois lados estão registrados.
- Esquecer dividendos e taxas. Dividendos somam rentabilidade; taxas tiram.
- Anualizar poucas semanas. O resultado é quase só ruído.
Perguntas frequentes
O que é uma boa rentabilidade?
Não há resposta única. Uma rentabilidade só diz algo ao lado de um índice de risco parecido e no mesmo período. Compare sua TWR com um índice que se pareça com o que você tem.
Por que minha corretora mostra uma rentabilidade diferente do meu app?
Corretoras usam métodos diferentes: umas mostram TWR, outras TIR, outras um simples ganho sobre o preço médio. Os períodos, o tratamento de dividendos e o de transferências também mudam. Confira o método de cada uma antes de comparar.
Lucro não realizado é a mesma coisa que rentabilidade?
Não. O lucro não realizado é o valor atual menos o preço médio das posições que você ainda tem. A rentabilidade mede o desempenho num período. Veja o que é preço médio e custo de aquisição.
Como trato transferências de cripto entre carteiras?
Uma transferência entre suas próprias contas é neutra para o conjunto. Se só um lado for acompanhado, ela parece um resgate ou um aporte e distorce a rentabilidade. Acompanhe todas as carteiras e exchanges que você usa, ou registre a transferência dos dois lados.
Páginas relacionadas
- Rastreador de portfólio de investimentos: ações, ETFs e criptoAcompanhe todos os seus investimentos em um app: ações, ETFs, fundos, cripto e caixa de carteiras, exchanges e corretoras, com retorno, alocação e patrimônio.
- O que é preço médio e como acompanhá-lo entre exchangesPreço médio é quanto você pagou por um investimento, taxas incluídas. Veja como é calculado, por que transferências o apagam e como mantê-lo correto.
- Controle de carteira de ações para todas as suas contasControle de carteira de ações, ETFs e fundos. Conecte corretoras dos EUA somente leitura ou importe um CSV e veja rentabilidade, dividendos e alocação.
- Como acompanhar a alocação de ativos entre cripto e açõesMeça como seu dinheiro se divide entre ações, ETFs, cripto e caixa, perceba concentrações e desvios e tenha uma visão honesta da sua diversificação.