Nettovermögen berechnen (und über die Zeit verfolgen)
Nettovermögen ist, was du besitzt, minus das, was du schuldest. So rechnest du es aus, bewertest Aktien und Krypto fair und verfolgst die Zahl Monat für Monat.
Von Sonar team6 Min. Lesezeit
Dein Nettovermögen ist der Gesamtwert von allem, was du besitzt (Vermögenswerte), abzüglich allem, was du schuldest (Verbindlichkeiten). Zähl Bargeld, Konten, Depots, Immobilien und andere Werte zum heutigen Marktwert zusammen, zieh die Restschuld von Baufinanzierung, Krediten und Kreditkarten ab, und du hast dein Nettovermögen. Um es zu verfolgen, wiederholst du dieselbe Rechnung in festen Abständen nach denselben Regeln.
Die Formel ist einfach. Schwierig sind Werte, die sich jede Minute bewegen, wie Krypto und Aktien, und die Disziplin, die nötig ist, damit der Trend etwas aussagt. Dieser Guide behandelt beides.
Die Formel für das Nettovermögen
Nettovermögen = Bruttovermögen − Schulden
So rechnet auch die Deutsche Bundesbank in ihrer Studie „Private Haushalte und ihre Finanzen“: Das Nettovermögen ist das Vermögen eines Haushalts abzüglich seiner Verschuldung.
Ein negatives Ergebnis ist möglich und am Anfang des Berufslebens nicht ungewöhnlich, etwa mit einem Studienkredit und noch wenig Vermögen. Es ist ein Ausgangspunkt, kein Urteil.
Schritt 1: Vermögenswerte auflisten
Gruppiere deine Werte, damit du siehst, wo dein Vermögen liegt:
- Liquidität: Girokonto, Tagesgeld, Festgeld, Cash auf dem Verrechnungskonto des Brokers oder auf einer Börse.
- Wertpapiere: Depots, ETF-Sparpläne, Aktien, Fonds, Anleihen, Altersvorsorge mit Depotwert.
- Krypto: Guthaben auf Börsen und in selbstverwahrten Wallets.
- Immobilien: selbst genutzte Wohnung oder Haus und weitere Objekte, zu einem geschätzten Verkaufswert.
- Sonstiges: Auto, Unternehmensbeteiligungen, Wertgegenstände, wenn du sie einbeziehen willst.
Nimm den aktuellen Marktwert, nicht den Kaufpreis. Der Kaufpreis zählt für Rendite und Steuer, das Nettovermögen misst aber, was deine Werte heute wert sind.
Schritt 2: Schulden auflisten
Nimm jede offene Summe auf:
- Baufinanzierung
- Studienkredit oder BAföG-Rückzahlung
- Autokredit
- Kreditkarten- und Dispo-Saldo
- Ratenkredite und sonstige Schulden
Nimm die aktuelle Restschuld, nicht die ursprüngliche Kreditsumme und nicht die Monatsrate.
Schritt 3: Abziehen
Ein frei erfundenes Beispiel (keine echten Daten):
| Vermögenswerte | Wert |
|---|---|
| Liquidität (Girokonto, Tagesgeld) | 14.000 € |
| Depot (ETFs, Aktien) | 46.000 € |
| Private Rentenversicherung (Rückkaufswert) | 21.000 € |
| Krypto (Börse und Wallet) | 7.500 € |
| Eigentumswohnung (geschätzt) | 340.000 € |
| Auto | 13.000 € |
| Summe Vermögen | 441.500 € |
| Schulden | Restschuld |
|---|---|
| Baufinanzierung | 236.000 € |
| Autokredit | 6.800 € |
| Kreditkarte | 700 € |
| Summe Schulden | 243.500 € |
Nettovermögen = 441.500 € − 243.500 € = 198.000 €
Aktien und Krypto fair bewerten
Börsennotierte Werte sind der Teil des Vermögens, der sich täglich ändert. Ein paar Regeln halten die Zahl ehrlich:
- Alles zum selben Zeitpunkt bewerten. Den Depotstand von gestern mit dem heutigen Kryptokurs zu mischen verzerrt die Summe, besonders an unruhigen Tagen.
- Eine Währung verwenden. Wenn du Werte in Dollar und Euro hältst, rechne sie im selben Moment um. Sonar bewertet dein ganzes Portfolio in der Währung deiner Wahl, auch in Euro oder Franken.
- Jede Position nur einmal zählen. Ein Coin, der von der Börse auf deine Wallet gewandert ist, gehört nur in die Wallet.
- Gesperrte Beträge nicht als Liquidität zählen. Führ sie getrennt, wenn du sie sehen willst.
- Bei Illiquidem ehrlich sein. Eine Schätzung für die Wohnung ist nützlich, aber kein Preis, zu dem du heute verkaufen kannst. Viele verfolgen deshalb zusätzlich ein „Geldvermögen“ (Liquidität plus Anlagen).
Schritt 4: Über die Zeit verfolgen
Ein einzelnes Nettovermögen ist ein Schnappschuss. Aussagekräftig ist der Trend. Damit er etwas taugt:
- Einen Rhythmus festlegen. Monatlich oder quartalsweise reicht für die meisten. Börsenwerte kannst du öfter ansehen, weil sie automatisch bewertet werden.
- Dieselben Regeln beibehalten. Wenn du das Auto einmal mitgezählt hast, zähl es immer mit, oder notiere, wann du die Regel geändert hast.
- Sparleistung und Wertzuwachs trennen. Das Nettovermögen steigt, wenn du sparst und wenn Anlagen zulegen. Beides ist gut, aber nicht dasselbe. Ein Depot, das nach einer Einzahlung von 10.000 € von 50.000 € auf 60.000 € steigt, hat überhaupt nichts verdient.
- Einmalige Ereignisse notieren, etwa einen Immobilienkauf oder ein Erbe, damit ein Sprung im Chart eine Erklärung hat.
Den Anlageteil automatisieren
Der Anlageteil deines Vermögens ist am schwersten von Hand aktuell zu halten. Ein Vermögens-Tracker kann Aktien, ETFs, Coins und Cash laufend bewerten, sodass du nur langsame Posten wie Wohnung und Kredite selbst pflegst.
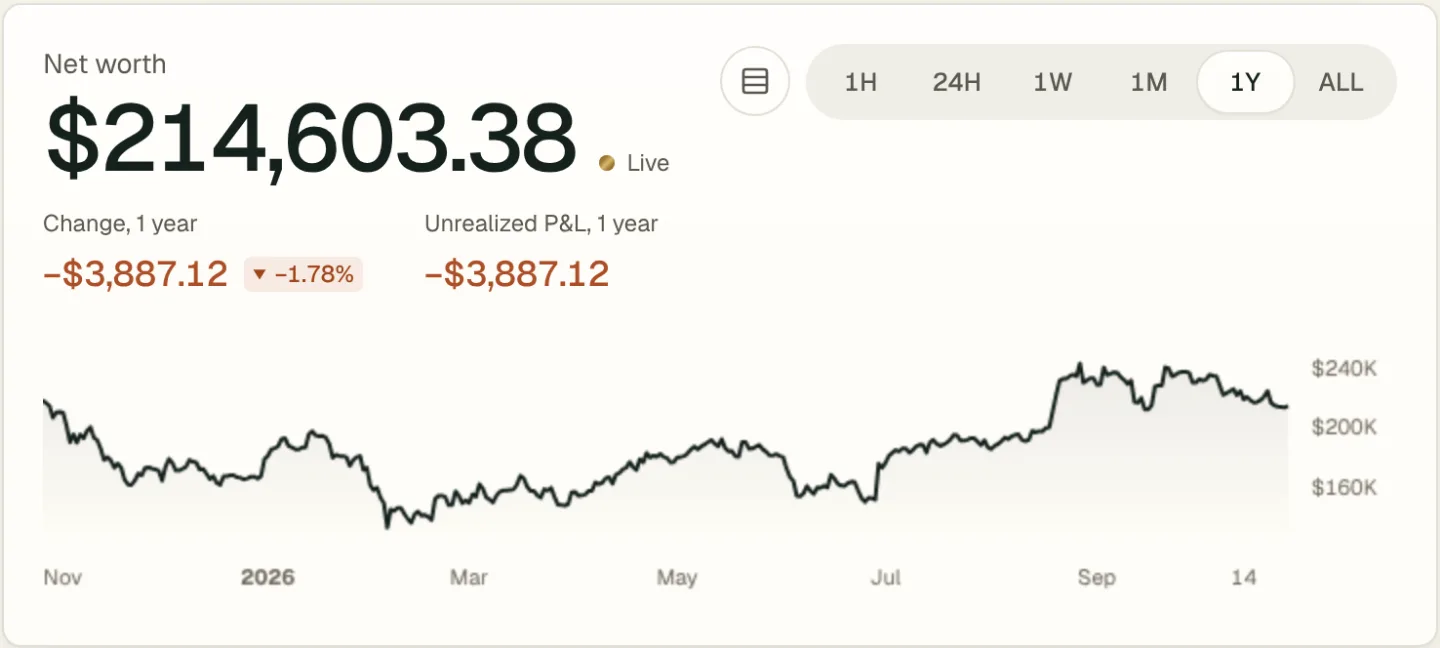
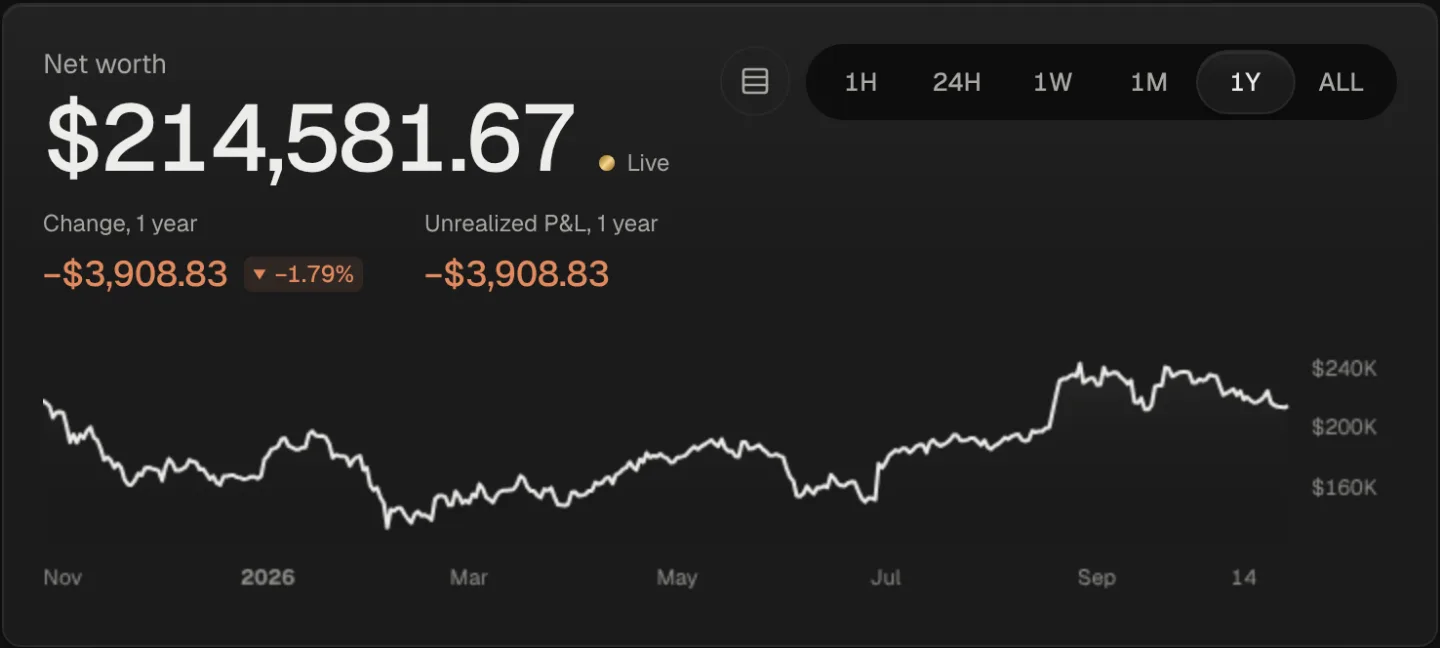
In Sonar umfasst das Vermögen Aktien, ETFs, Fonds, Krypto und Cash über alle Konten, die du hinzufügst, mit der Veränderung über Tag, Woche, Monat, Jahr oder seit Beginn. Die Performance trennt eingezahltes Geld von Marktgewinnen, und wenn du frühere Transaktionen importierst, rekonstruiert Sonar deinen Verlauf aus täglichen Schlusskursen. Wie das aussieht, zeigt das Demo-Portfolio.
Sonar konzentriert sich auf Anlagen. Schulden, Immobilien und andere Werte, die keine Anlagen sind, führst du am besten daneben, zum Beispiel in einer kurzen Tabelle, die du monatlich aktualisierst.
Beispiel: Warum der Trend Kontext braucht
Ein frei erfundenes Beispiel. Innerhalb von zwölf Monaten steigt das Nettovermögen einer Person von 80.000 € auf 104.000 €, also um 24.000 €.
| Ursache der Veränderung | Betrag |
|---|---|
| Gespart aus dem Einkommen | 16.000 € |
| Marktgewinn der Anlagen | 6.000 € |
| Höhere Schätzung der Wohnung | 2.000 € |
| Veränderung gesamt | 24.000 € |
Die Gesamtzahl steigt um 30 %, aber die Anlagen tragen nur ein Viertel dazu bei. In diesem Beispiel hat das Sparen die meiste Arbeit gemacht. Eine Sondertilgung aus dem Ersparten verändert das Nettovermögen dagegen für sich genommen nicht, weil Guthaben und Schulden um denselben Betrag sinken.
Häufige Fehler
- Kaufpreise verwenden. Das Nettovermögen rechnet mit aktuellen Werten. Kaufpreise gehören zum Einstandswert (siehe Was ist der Einstandskurs?).
- Kleine Schulden übersehen. Kreditkartensalden, Dispo und Ratenkäufe summieren sich.
- Die Immobilie zu hoch ansetzen. Schätze vorsichtig und denk an Verkaufskosten.
- Einzahlungen für Wachstum halten. Geld vom Tagesgeld ins Depot zu schieben, verändert das Nettovermögen nicht.
- Konten vergessen. Alte Depots, vergessene Börsenguthaben und selten geöffnete Wallets zählen alle.
FAQ
Gehört die eigene Wohnung ins Nettovermögen?
Ja, sie ist ein Vermögenswert, und die Baufinanzierung ist eine Schuld. Viele verfolgen das Nettovermögen zusätzlich ohne die selbst genutzte Immobilie, weil sie nicht vorhaben, sie zu verkaufen. Beides zu verfolgen ist sinnvoll, solange du konsequent bleibst.
Zählen Rentenversicherungen und Altersvorsorge mit?
Ja, sie sind Vermögenswerte. Manche notieren, dass Auszahlungen später versteuert werden, und verfolgen eine Sicht vor und nach Steuern. Wichtig ist nur, dass du kennzeichnest, welche du nutzt.
Wie oft sollte ich mein Nettovermögen berechnen?
Monatlich oder quartalsweise reicht meist. Anlagewerte können in einem Tracker laufend aktualisiert werden; eine Immobilienschätzung braucht kein tägliches Update.
Gehört Krypto ins Nettovermögen?
Ja. Krypto, die du besitzt, ist ein Vermögenswert wie jeder andere, bewertet zum aktuellen Marktpreis. Zähl Guthaben auf Börsen und in selbstverwahrten Wallets. Siehe Krypto-Wallet per Adresse tracken.
Was, wenn mein Nettovermögen negativ ist?
Dann sind deine Schulden im Moment größer als dein Vermögen, was nach einem Studienkredit oder einem frühen Immobilienkauf häufig vorkommt. Entscheidend ist die Richtung. Jede Tilgung und jeder gesparte Euro bewegen die Zahl, und regelmäßiges Verfolgen zeigt den Fortschritt, schon bevor sie positiv wird.
Was ist der Unterschied zwischen Nettovermögen und Depotwert?
Der Depot- oder Portfoliowert ist der Wert deiner Anlagen. Das Nettovermögen ist breiter: alle Vermögenswerte inklusive Liquidität und Immobilien, minus alle Schulden. Ein Tracker wie Sonar zeigt das Anlageportfolio, meist der beweglichste Teil des Nettovermögens.
Verwandte Seiten
- Vermögenstracker für Aktien, ETFs und KryptoVermögen tracken auf einen Blick. Aktien, ETFs, Fonds, Krypto und Depot-Cash in einer Summe, täglich festgehalten und in Euro oder deiner Währung angezeigt.
- So trackst du Krypto und Aktien an einem OrtAktien, ETFs und Krypto als ein Portfolio sehen. Alle Konten erfassen, für jedes den passenden Weg wählen und prüfen, ob Summen und Verlauf stimmen.
- Asset Allocation über Krypto und Aktien hinweg trackenSo misst du, wie sich dein Geld auf Aktien, ETFs, Krypto und Cash verteilt, erkennst Klumpenrisiken und Drift und behältst die Streuung ehrlich im Blick.
- Portfolio-Tracker für Aktien, ETFs und KryptoAlle Geldanlagen in einer Portfolio-App. Aktien, ETFs, Fonds, Krypto und Cash aus Wallets, Börsen und Depots, mit Rendite, Aufteilung und Nettovermögen.