Comment calculer son patrimoine net (et le suivre dans le temps)
Le patrimoine net, c’est ce que vous possédez moins ce que vous devez. Comment l’additionner, valoriser actions et cryptos, et le suivre mois après mois.
Par Sonar team7 min de lecture
Votre patrimoine net correspond à la valeur totale de ce que vous possédez (vos actifs) moins tout ce que vous devez (vos dettes). Additionnez liquidités, placements, immobilier et autres biens à leur valeur de marché actuelle, retirez le capital restant dû sur votre crédit immobilier, vos prêts et vos cartes : le résultat est votre patrimoine net. Pour le suivre, refaites le même calcul à intervalles réguliers, avec les mêmes règles à chaque fois.
La formule est simple. Les difficultés, ce sont les actifs qui bougent à chaque minute, comme les cryptos et les actions, et la régularité nécessaire pour que la tendance ait un sens. Ce guide traite des deux.
La formule du patrimoine net
Patrimoine net = patrimoine brut − dettes
C’est la définition retenue par l’Insee dans son enquête Patrimoine et endettement des ménages : le patrimoine net est le patrimoine brut, c’est-à-dire l’ensemble des actifs détenus, duquel on déduit le capital restant dû sur les emprunts.
Un résultat négatif est possible, et fréquent en début de vie active, par exemple avec un prêt étudiant et peu d’actifs. C’est un point de départ, pas un verdict.
Étape 1 : listez vos actifs
Regroupez vos actifs pour voir où se trouve votre patrimoine :
- Liquidités : compte courant, livrets (Livret A, LDDS), espèces laissées chez un courtier ou sur une plateforme.
- Placements financiers : compte-titres, PEA, assurance vie, épargne retraite, actions, ETF, fonds, obligations.
- Cryptos : soldes sur les plateformes et dans vos portefeuilles en auto-garde.
- Immobilier : résidence principale et autres biens, à une estimation de leur prix de vente.
- Autres : véhicule, parts d’entreprise, objets de valeur, si vous choisissez de les inclure.
Utilisez la valeur de marché actuelle, pas le prix payé. Le prix payé compte pour votre rendement et votre fiscalité, mais le patrimoine net mesure ce que valent vos biens aujourd’hui.
Étape 2 : listez vos dettes
Incluez chaque somme due :
- Crédit immobilier
- Prêt étudiant
- Crédit auto
- Soldes de carte de crédit et crédits renouvelables
- Prêts personnels et toute autre dette
Retenez le capital restant dû, pas le montant emprunté au départ ni la mensualité.
Étape 3 : faites la soustraction
Exemple illustratif (pas des données réelles) :
| Actifs | Valeur |
|---|---|
| Liquidités (compte courant, livrets) | 15 000 € |
| PEA (ETF, actions) | 38 000 € |
| Assurance vie | 52 000 € |
| Cryptos (plateforme et portefeuille) | 8 500 € |
| Résidence principale (estimation) | 310 000 € |
| Voiture | 12 000 € |
| Total des actifs | 435 500 € |
| Dettes | Restant dû |
|---|---|
| Crédit immobilier | 214 000 € |
| Crédit auto | 7 500 € |
| Carte de crédit | 900 € |
| Total des dettes | 222 400 € |
Patrimoine net = 435 500 € − 222 400 € = 213 100 €
Bien valoriser actions et cryptos
Les actifs cotés sont la partie du patrimoine qui varie chaque jour. Quelques règles gardent le chiffre honnête :
- Valorisez tout au même moment. Mélanger le solde du PEA d’hier et le cours crypto du jour fausse le total, surtout les jours agités.
- Utilisez une seule devise. Si vous détenez des actifs en dollars et en euros, convertissez-les au même instant. Sonar valorise tout votre portefeuille dans la devise de votre choix, euro compris.
- Comptez chaque position une seule fois. Une crypto transférée de la plateforme vers votre portefeuille ne doit apparaître que dans le portefeuille.
- Ne comptez pas les montants bloqués comme des liquidités. Notez-les à part si vous voulez les voir.
- Soyez lucide sur les biens peu liquides. L’estimation d’un logement est utile, mais ce n’est pas un prix auquel vous pouvez vendre aujourd’hui. Beaucoup suivent aussi un « patrimoine financier » (liquidités et placements) à part pour cette raison.
Étape 4 : suivez-le dans le temps
Un patrimoine net isolé est une photo. C’est la tendance qui renseigne. Pour qu’elle ait du sens :
- Fixez un rythme. Mensuel ou trimestriel convient à la plupart des gens. Les actifs cotés peuvent être regardés plus souvent, puisqu’ils sont valorisés automatiquement.
- Gardez les mêmes règles. Si vous avez compté la voiture une fois, comptez-la toujours, ou notez quand vous changez de règle.
- Séparez versements et croissance. Le patrimoine augmente quand vous épargnez et quand vos placements progressent. Les deux sont positifs, mais différents. Un portefeuille passé de 50 000 € à 60 000 € après un versement de 10 000 € n’a rien gagné du tout.
- Notez les événements ponctuels, comme un achat immobilier ou un héritage, pour qu’un saut dans la courbe ait une explication.
Automatiser la partie placements
La partie placements est la plus difficile à tenir à jour à la main. Un outil de suivi du patrimoine peut valoriser en continu actions, ETF, cryptos et liquidités, et vous ne mettez à jour vous-même que les éléments lents comme le logement et les crédits.
Dans Sonar, le patrimoine couvre actions, ETF, fonds, cryptos et liquidités sur tous les comptes que vous ajoutez, avec la variation sur un jour, une semaine, un mois, un an ou depuis le début. La performance distingue l’argent versé des gains de marché, et si vous importez vos transactions passées, Sonar reconstitue votre historique à partir des cours de clôture quotidiens. Voyez le rendu sur le portefeuille de démonstration.
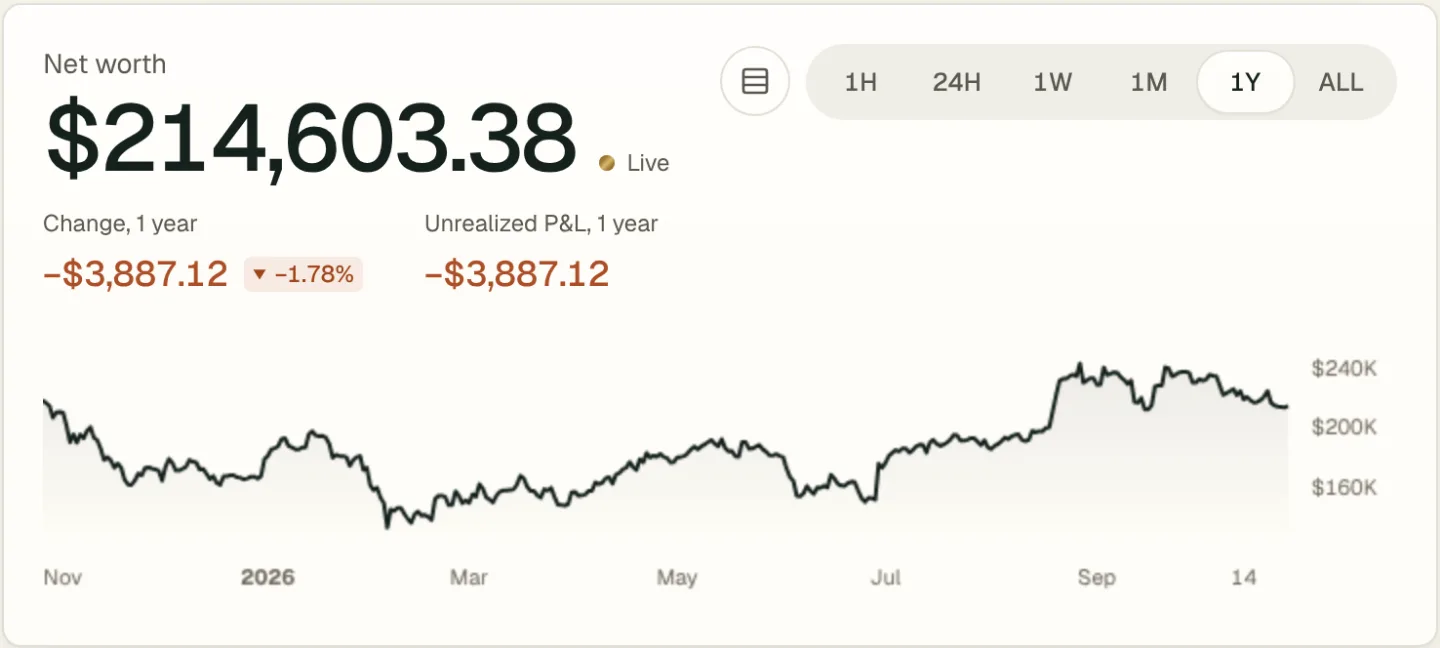
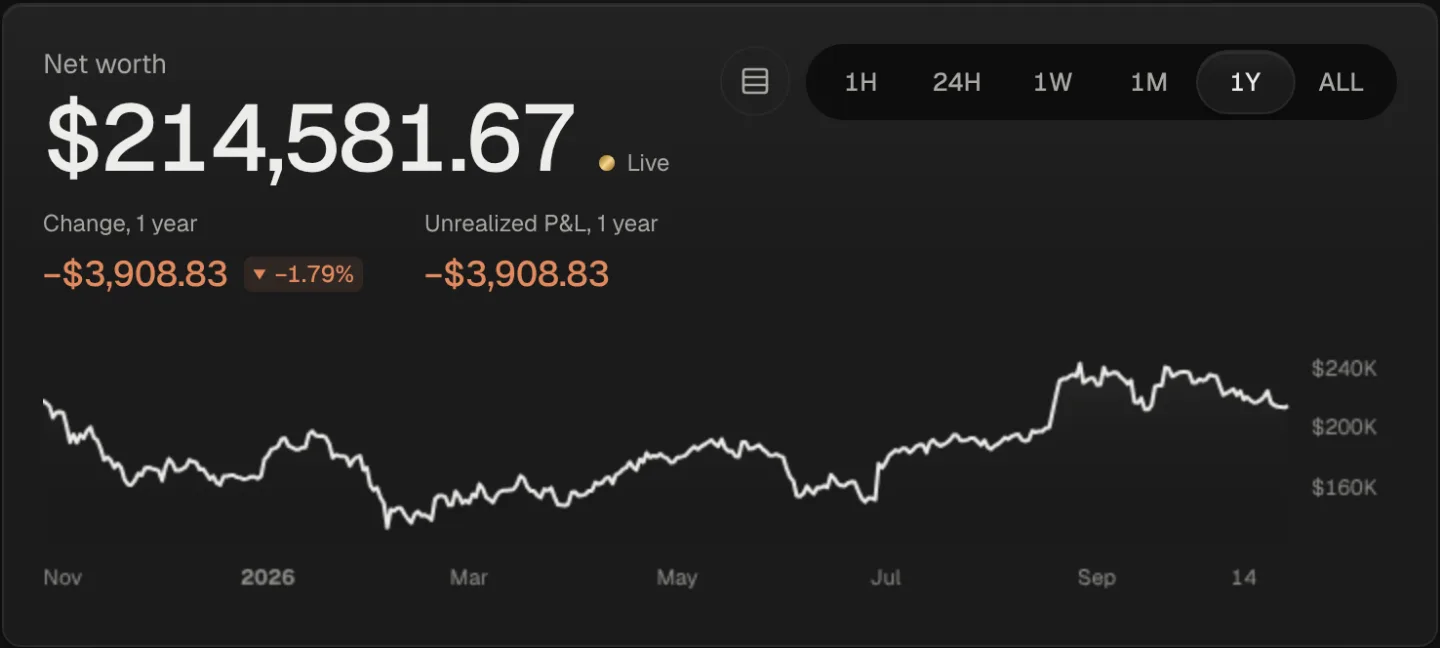
Sonar se concentre sur les placements. Les dettes, l’immobilier et les biens qui ne sont pas des placements se suivent à côté, par exemple dans un petit tableur mis à jour chaque mois.
Exemple : pourquoi la tendance a besoin de contexte
Exemple illustratif. En douze mois, le patrimoine net d’une personne passe de 80 000 € à 104 000 €, soit +24 000 €.
| Origine de la variation | Montant |
|---|---|
| Épargne sur les revenus | 16 000 € |
| Gain de marché des placements | 6 000 € |
| Estimation du logement en hausse | 2 000 € |
| Variation totale | 24 000 € |
Le chiffre global progresse de 30 %, mais les placements n’en expliquent qu’un quart. Dans cet exemple, c’est l’épargne qui a fait l’essentiel. Rembourser un prêt avec son épargne, en revanche, ne change pas le patrimoine net à lui seul : les liquidités et la dette baissent du même montant.
Erreurs fréquentes
- Utiliser les prix d’achat. Le patrimoine net se calcule en valeur actuelle. Les prix d’achat servent au prix de revient (voir qu’est-ce que le prix de revient).
- Oublier les petites dettes. Soldes de carte et paiements fractionnés s’additionnent.
- Surestimer le logement. Prenez une estimation prudente et pensez aux frais de vente.
- Confondre versements et croissance. Virer de l’argent d’un livret vers un PEA ne change pas le patrimoine net.
- Oublier des comptes. Ancienne épargne salariale, soldes crypto oubliés, portefeuilles rarement ouverts : tout compte.
FAQ
Faut-il inclure sa résidence principale ?
Elle fait partie du patrimoine net : c’est un actif, et le crédit est une dette. Beaucoup suivent aussi un patrimoine hors résidence principale, puisqu’ils ne comptent pas la vendre. Suivre les deux est raisonnable, à condition de rester cohérent.
Et l’assurance vie ou l’épargne retraite ?
Ce sont des actifs. Certains préfèrent noter qu’une sortie peut être fiscalisée et suivent une vue avant et après impôt. Dans tous les cas, indiquez laquelle vous utilisez.
À quelle fréquence calculer son patrimoine net ?
Tous les mois ou tous les trimestres suffit dans la plupart des cas. Les placements peuvent se mettre à jour en continu dans un outil de suivi ; l’estimation d’un logement n’a pas besoin d’être revue chaque jour.
Les cryptos comptent-elles dans le patrimoine ?
Oui. Une crypto que vous possédez est un actif comme un autre, valorisé à son cours actuel. Comptez les soldes sur les plateformes et dans les portefeuilles en auto-garde. Voir comment suivre un portefeuille crypto par son adresse.
Et si mon patrimoine net est négatif ?
Cela signifie que vos dettes dépassent vos actifs pour l’instant, ce qui est courant après un prêt étudiant ou un premier achat immobilier. Ce qui compte, c’est la direction. Chaque remboursement et chaque euro épargné le font évoluer, et un suivi régulier montre ces progrès avant même qu’il redevienne positif.
Quelle différence entre patrimoine net et valeur du portefeuille ?
La valeur du portefeuille, c’est celle de vos placements. Le patrimoine net est plus large : tous les actifs, liquidités et immobilier compris, moins toutes les dettes. Un outil comme Sonar montre le portefeuille de placements, souvent la partie du patrimoine qui bouge le plus.
Pages associées
- Suivi de patrimoine financier, actions, ETF et cryptoSuivez votre patrimoine financier. Actions, ETF, fonds, crypto et liquidités en un seul total, enregistré chaque jour et affichable en euros.
- Comment suivre ses cryptos et ses actions au même endroitRéunir actions, ETF et cryptos dans un seul portefeuille, compte par compte, et vérifier que les totaux et l’historique sont justes. La méthode pas à pas.
- Suivre son allocation d’actifs entre cryptos et actionsMesurer la répartition de votre argent entre actions, ETF, cryptos et liquidités, repérer concentrations et dérive, et juger honnêtement la diversification.
- Suivi de portefeuille d’investissement : actions, ETF, cryptoSuivez tous vos investissements dans une seule application : actions, ETF, fonds, cryptos et liquidités, avec rendement, répartition et patrimoine net.