Come calcolare il rendimento del portafoglio (TWR vs MWR)
Rendimento semplice, ponderato per il tempo (TWR) e per il denaro (MWR, TIR) spiegati con esempi numerici, perché i versamenti non falsino più il risultato.
Di Sonar team7 min di lettura
Se non hai mai versato né prelevato denaro, il rendimento del tuo portafoglio è semplicemente (valore finale − valore iniziale) ÷ valore iniziale. Quando ci sono versamenti o prelievi, usa il rendimento ponderato per il tempo (TWR, time-weighted return) per misurare come sono andati i tuoi investimenti, e il rendimento ponderato per il denaro (MWR, o tasso interno di rendimento, TIR) per misurare come è andato il tuo denaro in base a quando l’hai investito. I due possono differire molto, e sono entrambi corretti: rispondono a domande diverse.
Questa guida spiega ogni metodo con piccoli esempi che puoi verificare con la calcolatrice.
Perché «il saldo è salito» non è un rendimento
Supponi che il tuo conto valesse 10.000 € a gennaio e 15.000 € a dicembre. Se nel frattempo hai versato 5.000 €, i tuoi investimenti non hanno guadagnato nulla: l’aumento è denaro tuo. Qualsiasi misura utile del rendimento deve separare i flussi (versamenti, prelievi, trasferimenti in entrata e in uscita) dai guadagni di mercato.
È tutto qui il problema che questi metodi risolvono. Si distinguono per come trattano il momento dei flussi.
Metodo 1: rendimento semplice (senza flussi)
Rendimento = (valore finale − valore iniziale) ÷ valore iniziale
Esempio (illustrativo): investi 8.000 € e un anno dopo valgono 8.960 €.
Rendimento = (8.960 € − 8.000 €) ÷ 8.000 € = 12%
Funziona solo se non è stato aggiunto né tolto nulla. I dividendi rimasti sul conto fanno parte del valore finale.
Metodo 2: rendimento ponderato per il tempo (TWR)
Il TWR elimina l’effetto di versamenti e prelievi. Si divide il periodo a ogni flusso, si misura il rendimento di ogni sottoperiodo e si moltiplicano tra loro. È lo standard per confrontare i gestori, che non decidono quando i clienti versano o prelevano; gli standard GIPS pubblicati dal CFA Institute si basano su questo metodo.
Come si calcola:
- Dividi il periodo a ogni flusso.
- Per ogni sottoperiodo: rendimento = valore alla fine (subito prima del flusso successivo) ÷ valore all’inizio (subito dopo il flusso precedente) − 1.
- Concatena: TWR = (1 + r1) × (1 + r2) × … × (1 + rn) − 1.
Esempio
Esempio illustrativo.
- Il 1° gennaio parti con 10.000 €.
- Il 30 giugno il portafoglio vale 11.000 €: +10% nel primo semestre.
- Lo stesso giorno versi 10.000 €, quindi il portafoglio sale a 21.000 €.
- Il 31 dicembre il portafoglio vale 19.950 €: −5% nel secondo semestre (19.950 € ÷ 21.000 € − 1).
TWR = (1 + 0,10) × (1 − 0,05) − 1 = 1,10 × 0,95 − 1 = +4,5%
Il versamento non conta come guadagno, e la sua entità non cambia nulla. Il TWR risponde alla domanda: «Come sono andati gli investimenti quest’anno?»
Metodo 3: rendimento ponderato per il denaro (MWR o TIR)
Il TIR è l’unico tasso annuo che fa crescere versamenti e prelievi fino al valore finale. Dà più peso ai periodi in cui avevi più denaro investito, quindi riflette il tuo tempismo.
Per lo stesso esempio cerchi r in:
10.000 € × (1 + r) + 10.000 € × (1 + r)^0,5 = 19.950 €
I primi 10.000 € sono stati investiti per un anno, i secondi per sei mesi. La soluzione è r ≈ −0,3%.
In euro: hai versato 20.000 € e hai chiuso a 19.950 €, una perdita di mercato di 50 €. Avevi più denaro investito nel semestre in calo, quindi il tuo risultato personale è leggermente negativo anche se gli investimenti hanno fatto +4,5% nell’anno.
Una sintesi del CFA Institute segnala proprio questo caso: il rendimento ponderato per il tempo può essere positivo mentre quello ponderato per il denaro dello stesso investimento è negativo.
Una scorciatoia: il metodo Dietz modificato
Per avvicinarti al TIR senza risolvere un’equazione, il metodo Dietz modificato pesa ogni flusso per la parte del periodo in cui è stato investito:
Rendimento ≈ (valore finale − valore iniziale − flussi netti) ÷ (valore iniziale + flussi ponderati)
Il peso di un flusso è la frazione del periodo che resta dopo di esso. Nell’esempio il versamento è stato investito per mezzo anno, quindi pesa 0,5:
(19.950 € − 10.000 € − 10.000 €) ÷ (10.000 € + 0,5 × 10.000 €) = −50 € ÷ 15.000 € ≈ −0,33%
È molto vicino al TIR esatto e si calcola in un attimo in un foglio di calcolo.
Non serve risolvere il TIR a mano: in Excel in italiano la funzione TIR.X (XIRR in inglese) prende un elenco di date e flussi (versamenti negativi, valore finale positivo) e restituisce il tasso.
Quale usare?
| La tua domanda | Metodo |
|---|---|
| Come sono andati i miei investimenti, senza l’effetto dei versamenti? | Rendimento ponderato per il tempo |
| Come si confronta il mio portafoglio con un indice o un fondo? | Rendimento ponderato per il tempo |
| Come è andato il mio denaro, in base a quando l’ho versato? | Rendimento ponderato per il denaro (TIR) |
| Quanti euro ho guadagnato o perso? | Guadagno di mercato (vedi sotto) |
I rendimenti di indici e fondi sono ponderati per il tempo: per confrontare il tuo portafoglio con l’S&P 500 o con Bitcoin, usa il TWR.
Il guadagno di mercato, in euro
Le percentuali nascondono le dimensioni. Un numero in euro aiuta:
Guadagno di mercato = valore finale − valore iniziale − versamenti netti
Nell’esempio: 19.950 € − 10.000 € − 10.000 € = −50 €.
Il guadagno di mercato dice quanto il mercato ha aggiunto o tolto al tuo patrimonio nel periodo, al netto dei tuoi versamenti.
Annualizzare il rendimento
Rendimenti su periodi diversi si confrontano solo dopo averli annualizzati:
Rendimento annualizzato = (1 + rendimento totale)^(1 ÷ anni) − 1
Esempio: un 21% in due anni equivale a (1,21)^0,5 − 1 = 10% l’anno, non 10,5%.
Attenzione ai periodi brevi. Un 5% in un mese annualizzato dà circa l’80%, che dice poco su come andrà l’anno.
Come Sonar calcola il tuo rendimento
Per ogni periodo che scegli, Sonar mostra tre numeri:
- Un rendimento ponderato per il tempo, concatenato giorno per giorno, con versamenti, prelievi e trasferimenti valutati al prezzo di quel giorno perché non contino come guadagni.
- Il guadagno di mercato nella tua valuta.
- Il netto versato: quanto hai messo meno quanto hai tolto.
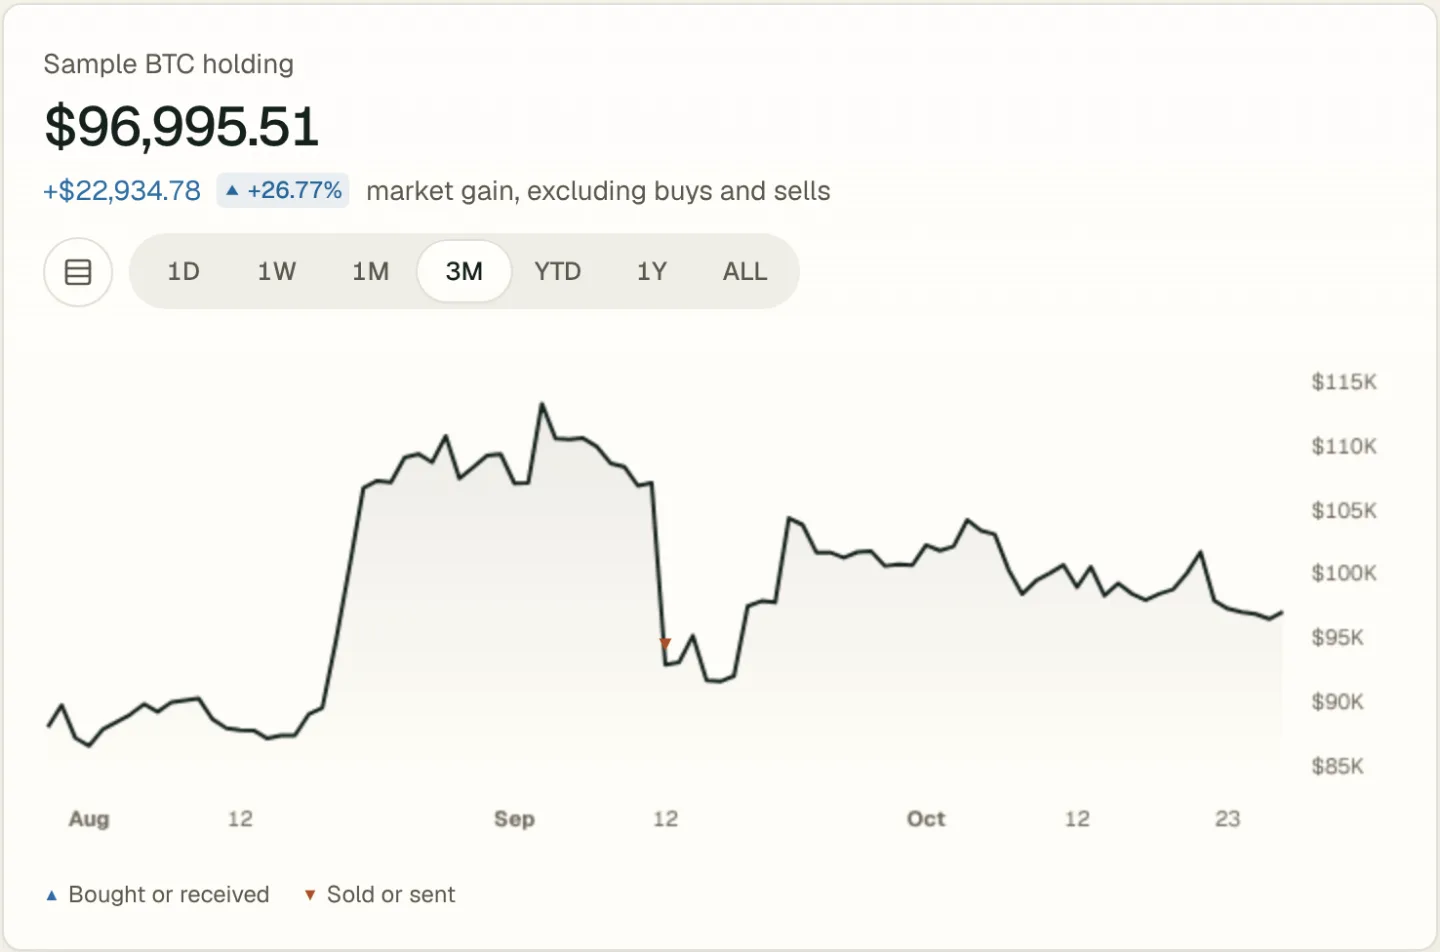
Puoi confrontare la tua linea ponderata per il tempo con l’S&P 500 (SPY) e con Bitcoin nello stesso grafico; i confronti sono solo di prezzo, senza dividendi. Se importi le operazioni passate, Sonar ricostruisce il valore giornaliero del portafoglio dai prezzi di chiusura, così il rendimento copre la tua storia reale. Guardalo nella demo o leggi di più sul monitoraggio di crypto e azioni insieme.
Errori comuni
- Contare i versamenti come rendimento. L’errore di gran lunga più diffuso.
- Confrontare il tuo TIR con il TWR di un indice. Rispondono a domande diverse. Confronta TWR con TWR.
- Ignorare i trasferimenti tra conti. Spostare crypto da un exchange al wallet non è né un guadagno né un versamento per il portafoglio nel suo insieme. Controlla che ci siano entrambi i lati.
- Dimenticare dividendi e commissioni. I dividendi aumentano il rendimento, le commissioni lo riducono.
- Annualizzare poche settimane. Il risultato è quasi solo rumore.
Domande frequenti
Cos’è un buon rendimento?
Non c’è una risposta unica. Un rendimento ha senso solo accanto a un indice di rischio simile e sullo stesso periodo. Confronta il tuo TWR con un indice che somigli a ciò che hai.
Perché il mio broker mostra un rendimento diverso dal mio tracker?
I broker usano metodi diversi: alcuni il TWR, altri il TIR, altri un semplice guadagno sul prezzo di carico. Cambiano anche i periodi e il trattamento di dividendi e trasferimenti. Verifica il metodo di ciascuno prima di confrontare.
La plusvalenza latente è un rendimento?
No. La plusvalenza latente è il valore attuale meno il prezzo di carico delle posizioni che hai ancora. Il rendimento misura l’andamento in un periodo. Vedi cos’è il prezzo medio di carico.
Come tratto i trasferimenti di crypto tra wallet?
Un trasferimento tra i tuoi conti è neutro per l’insieme. Se ne segui solo un lato, sembra un prelievo o un versamento e falsa il rendimento. Segui tutti i wallet e gli exchange che usi, oppure registra il trasferimento su entrambi i lati.
Pagine correlate
- Tracker del portafoglio di investimenti: azioni, ETF, criptoSegui tutti i tuoi investimenti in un’unica app: azioni, ETF, fondi, cripto e liquidità da wallet, exchange e broker, con rendimento, allocazione e patrimonio netto.
- Cos’è il prezzo medio di carico e come seguirlo tra exchangeIl prezzo di carico è quanto hai pagato per un investimento, commissioni incluse. Come si calcola, perché i trasferimenti lo perdono e come tenerlo corretto.
- Monitoraggio portafoglio azioni per tutti i tuoi contiMonitora il portafoglio azioni con azioni, ETF e fondi. Collega broker USA in sola lettura o importa un CSV, poi vedi rendimento, dividendi e allocazione.
- Come monitorare l’asset allocation tra crypto e azioniMisura come si ripartisce il tuo denaro tra azioni, ETF, crypto e liquidità, individua concentrazioni e scostamenti e valuta con onestà la diversificazione.